提到学平险,很多家长的第一反应是:这是孩子在学校用的保险。
这个说法不算错,但不够完整。今天的学平险,早已不是单纯的 “校内意外险”。随着产品责任的丰富,它开始围绕学生群体的日常生活、意外风险、疾病医疗等场景提供更综合的支持。无论是上学期间、放学路上,还是周末户外活动、寒暑假安排,只要符合产品条款约定,学平险都有可能成为家庭应对突发支出的工具。
学平险的核心价值,可以用一句话概括:用相对较低的保费,为孩子建立一年期的高频风险防护网。
孩子从幼儿园到中学,正处于好奇心强、活动量大、自我保护能力尚未完全成熟的阶段。跑跳摔倒、运动扭伤、被猫抓狗咬、烫伤割伤、交通意外、急性疾病住院,都是家长必须面对的现实风险。这些事故不一定严重,但一旦发生,往往会产生门诊费、检查费、药费、住院费等支出。如果家庭没有提前准备,原本普通的医疗费用也可能变成临时的财务压力。
学平险通常承担的,正是这类高频、小额、突发的风险。
具体来看,学平险常见的保障逻辑包括以下几个方面。
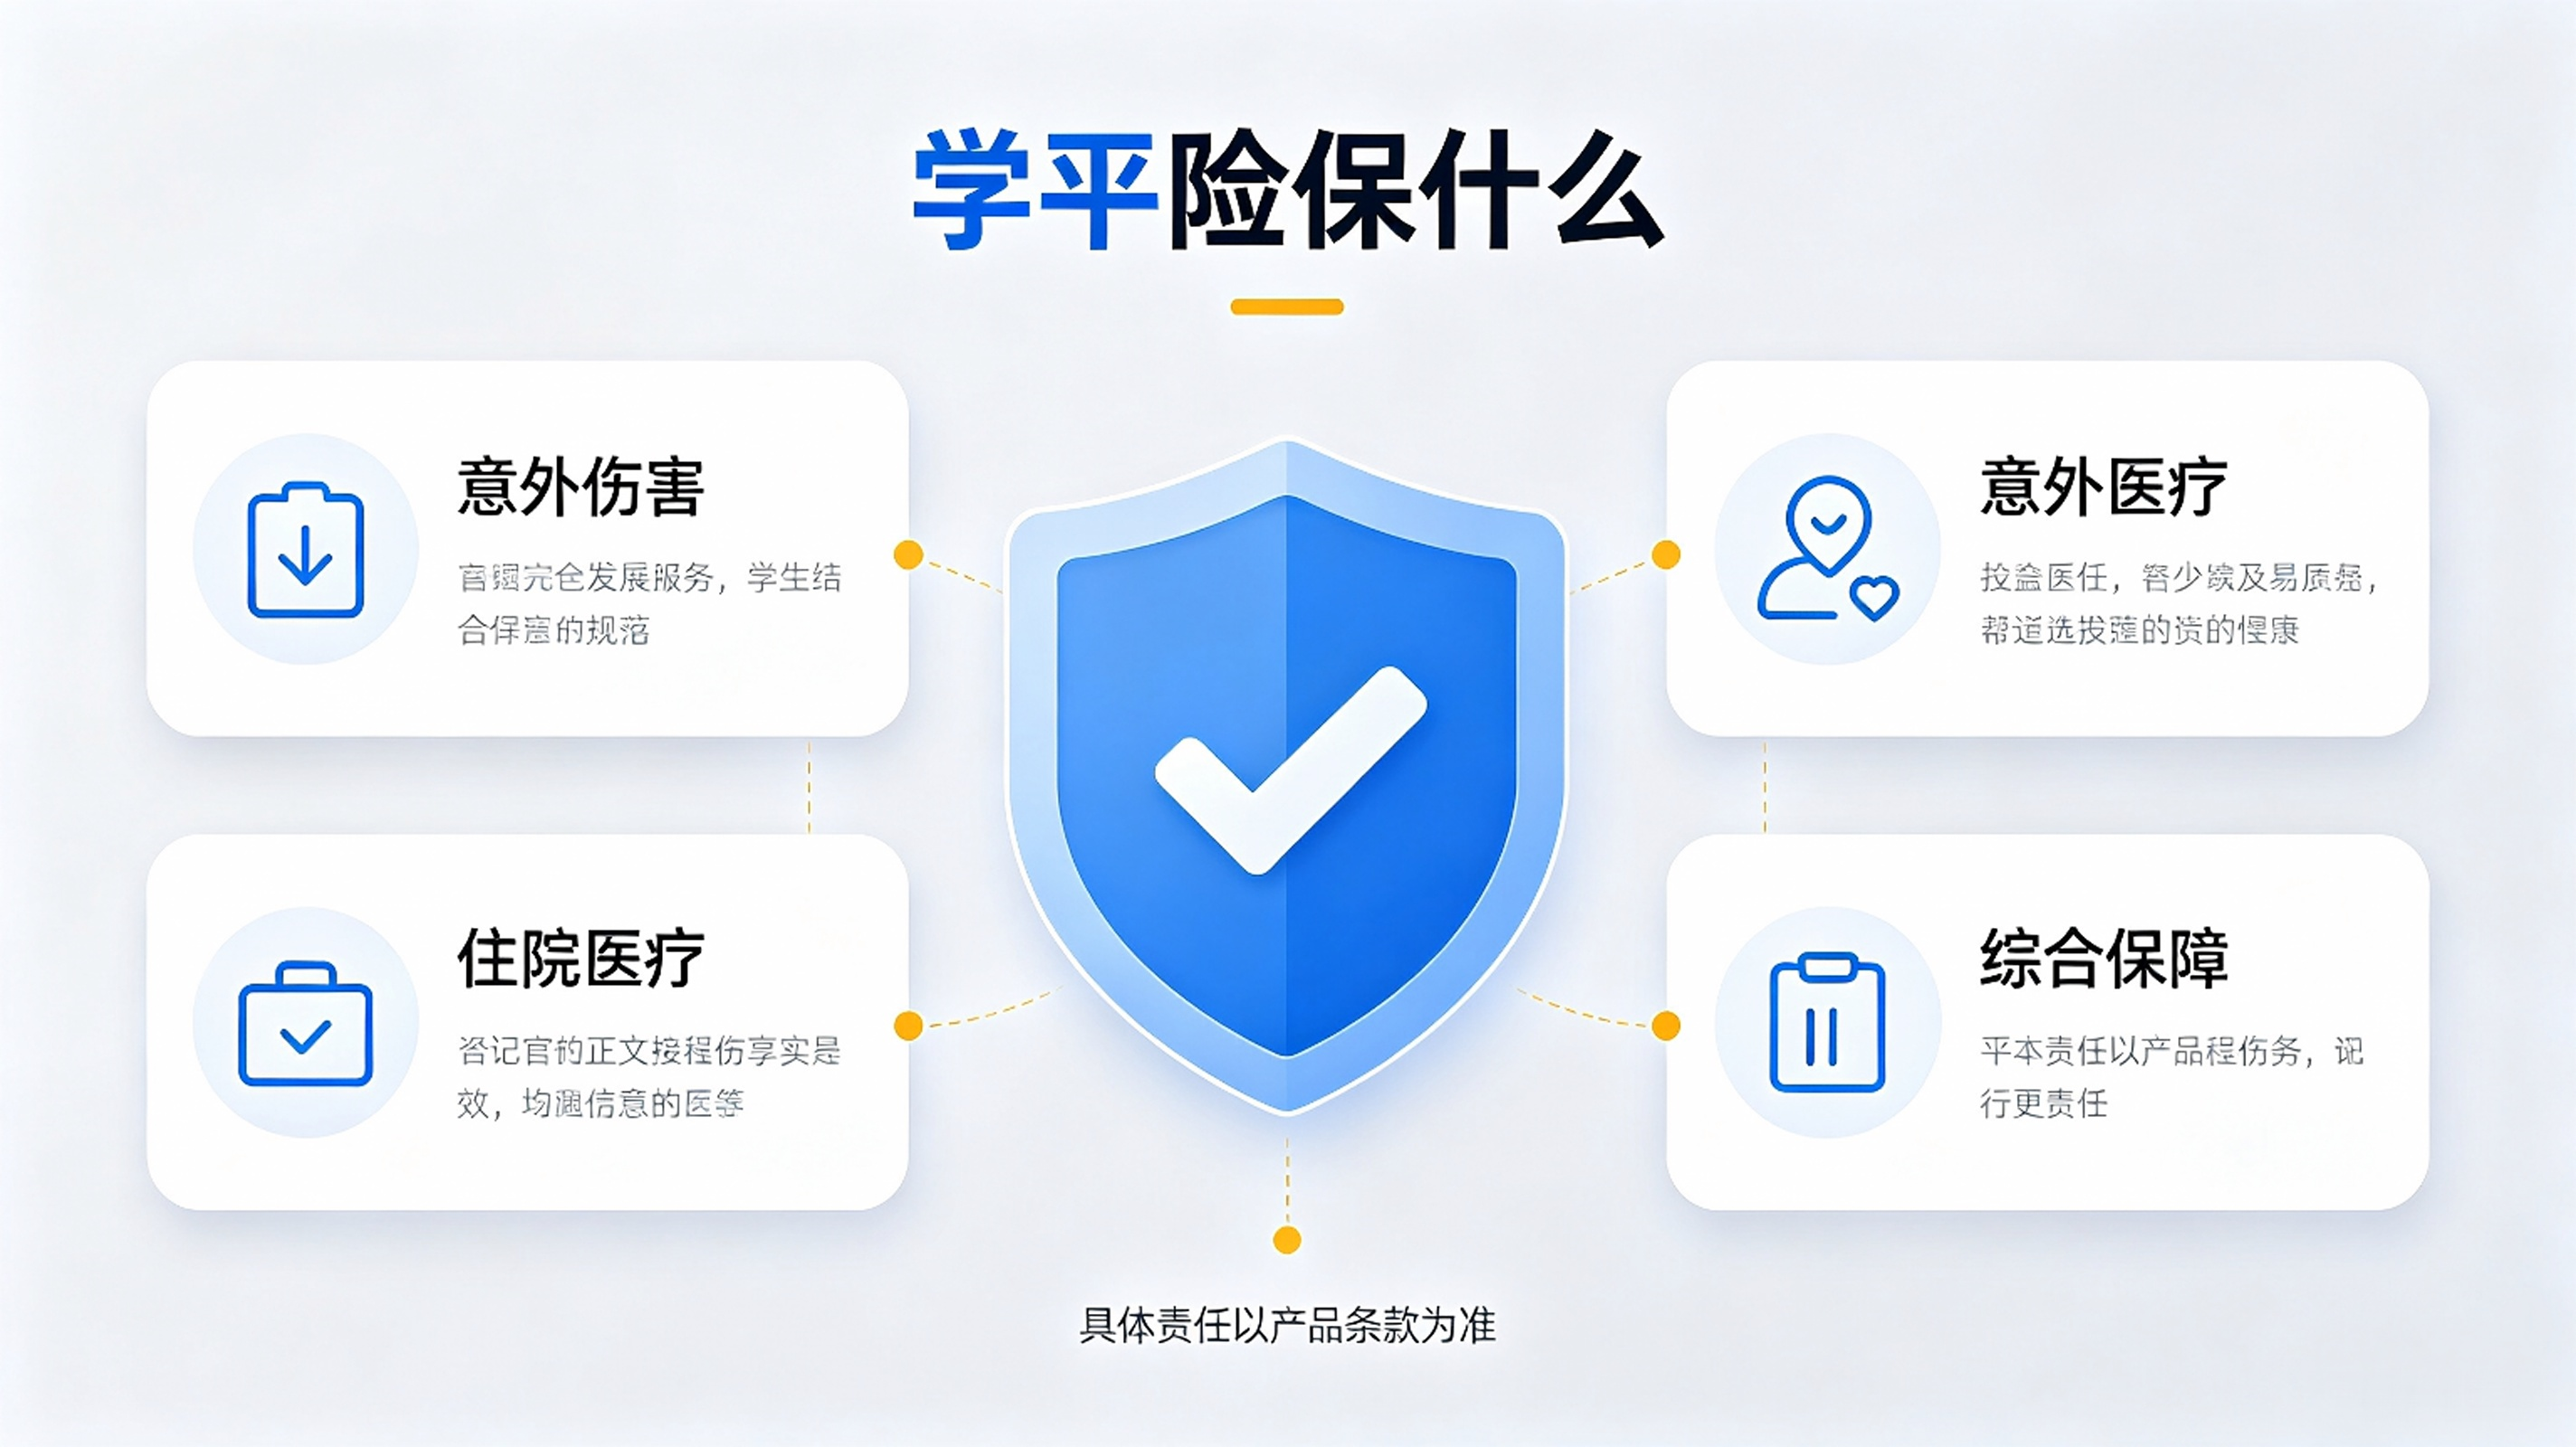
一是意外伤害保障。如果孩子因意外导致伤残或身故,符合条款约定时,保险公司会按保额或伤残等级进行赔付。这笔钱不一定直接用于医疗,更多是用于应对事故带来的家庭经济影响。
二是意外医疗保障。孩子因意外受伤后,可能需要门诊处理、拍片、缝合、用药或后续复查。意外医疗责任可以在约定额度和范围内,帮助家长分担这部分费用。
三是住院医疗保障。无论意外还是疾病导致住院,只要符合产品定义和医院级别要求,相关住院费用中的合理部分,可能按比例报销。这也是学平险最容易被家长忽视、却在关键时刻最有用的责任之一。
四是附加津贴或扩展责任。部分学平险会包含意外住院津贴、重疾保障或第三者责任等内容。家长在选择时,可以根据孩子的年龄、活动强度和家庭预算进行判断。
不过,学平险并不是 “什么都保”。想要让它真正发挥作用,家长必须读懂三个常见误区。
误区一:学平险只保学校内。实际上,不少学平险的保障期间是全年 24 小时,并不限定校内或校外。但具体是否赔付,仍要看事故是否属于意外、是否符合条款责任、是否在免责范围之外。
误区二:所有门诊费用都能报。学平险通常对意外门诊和疾病门诊有不同约定,疾病门诊不一定包含在内。家长不能把它理解成 “感冒发烧都能全报” 的普通医疗险。
误区三:买完就不用管了。保险不是买完就结束,更重要的是知道保单在哪里、报案电话是什么、需要准备哪些材料。真正发生事故时,资料完整、报案及时,理赔才会更顺畅。
对于家长来说,判断一份学平险值不值得买,可以从孩子的实际风险场景出发。
如果孩子经常参加体育活动、社团训练、户外研学,意外风险相对更高,学平险的意外医疗和住院医疗责任就尤其重要。
如果孩子年龄较小,自我保护能力弱,容易发生摔倒、烫伤、误食、抓伤等情况,带有意外医疗责任的学平险也更具实用价值。
如果家庭已经配置了少儿医保和其他商业保险,学平险可以作为补充,进一步覆盖医保起付线以下部分、意外伤残责任和部分住院费用缺口。
但也要注意,学平险并不等于重疾险,也不等于终身寿险。它更适合承担孩子成长阶段的高频风险保障,而不是替代长期、深度的家庭保障规划。预算充足的家庭,可以在学平险之外,根据孩子的健康状况和家庭责任,再考虑重疾险、医疗险等长期保障。
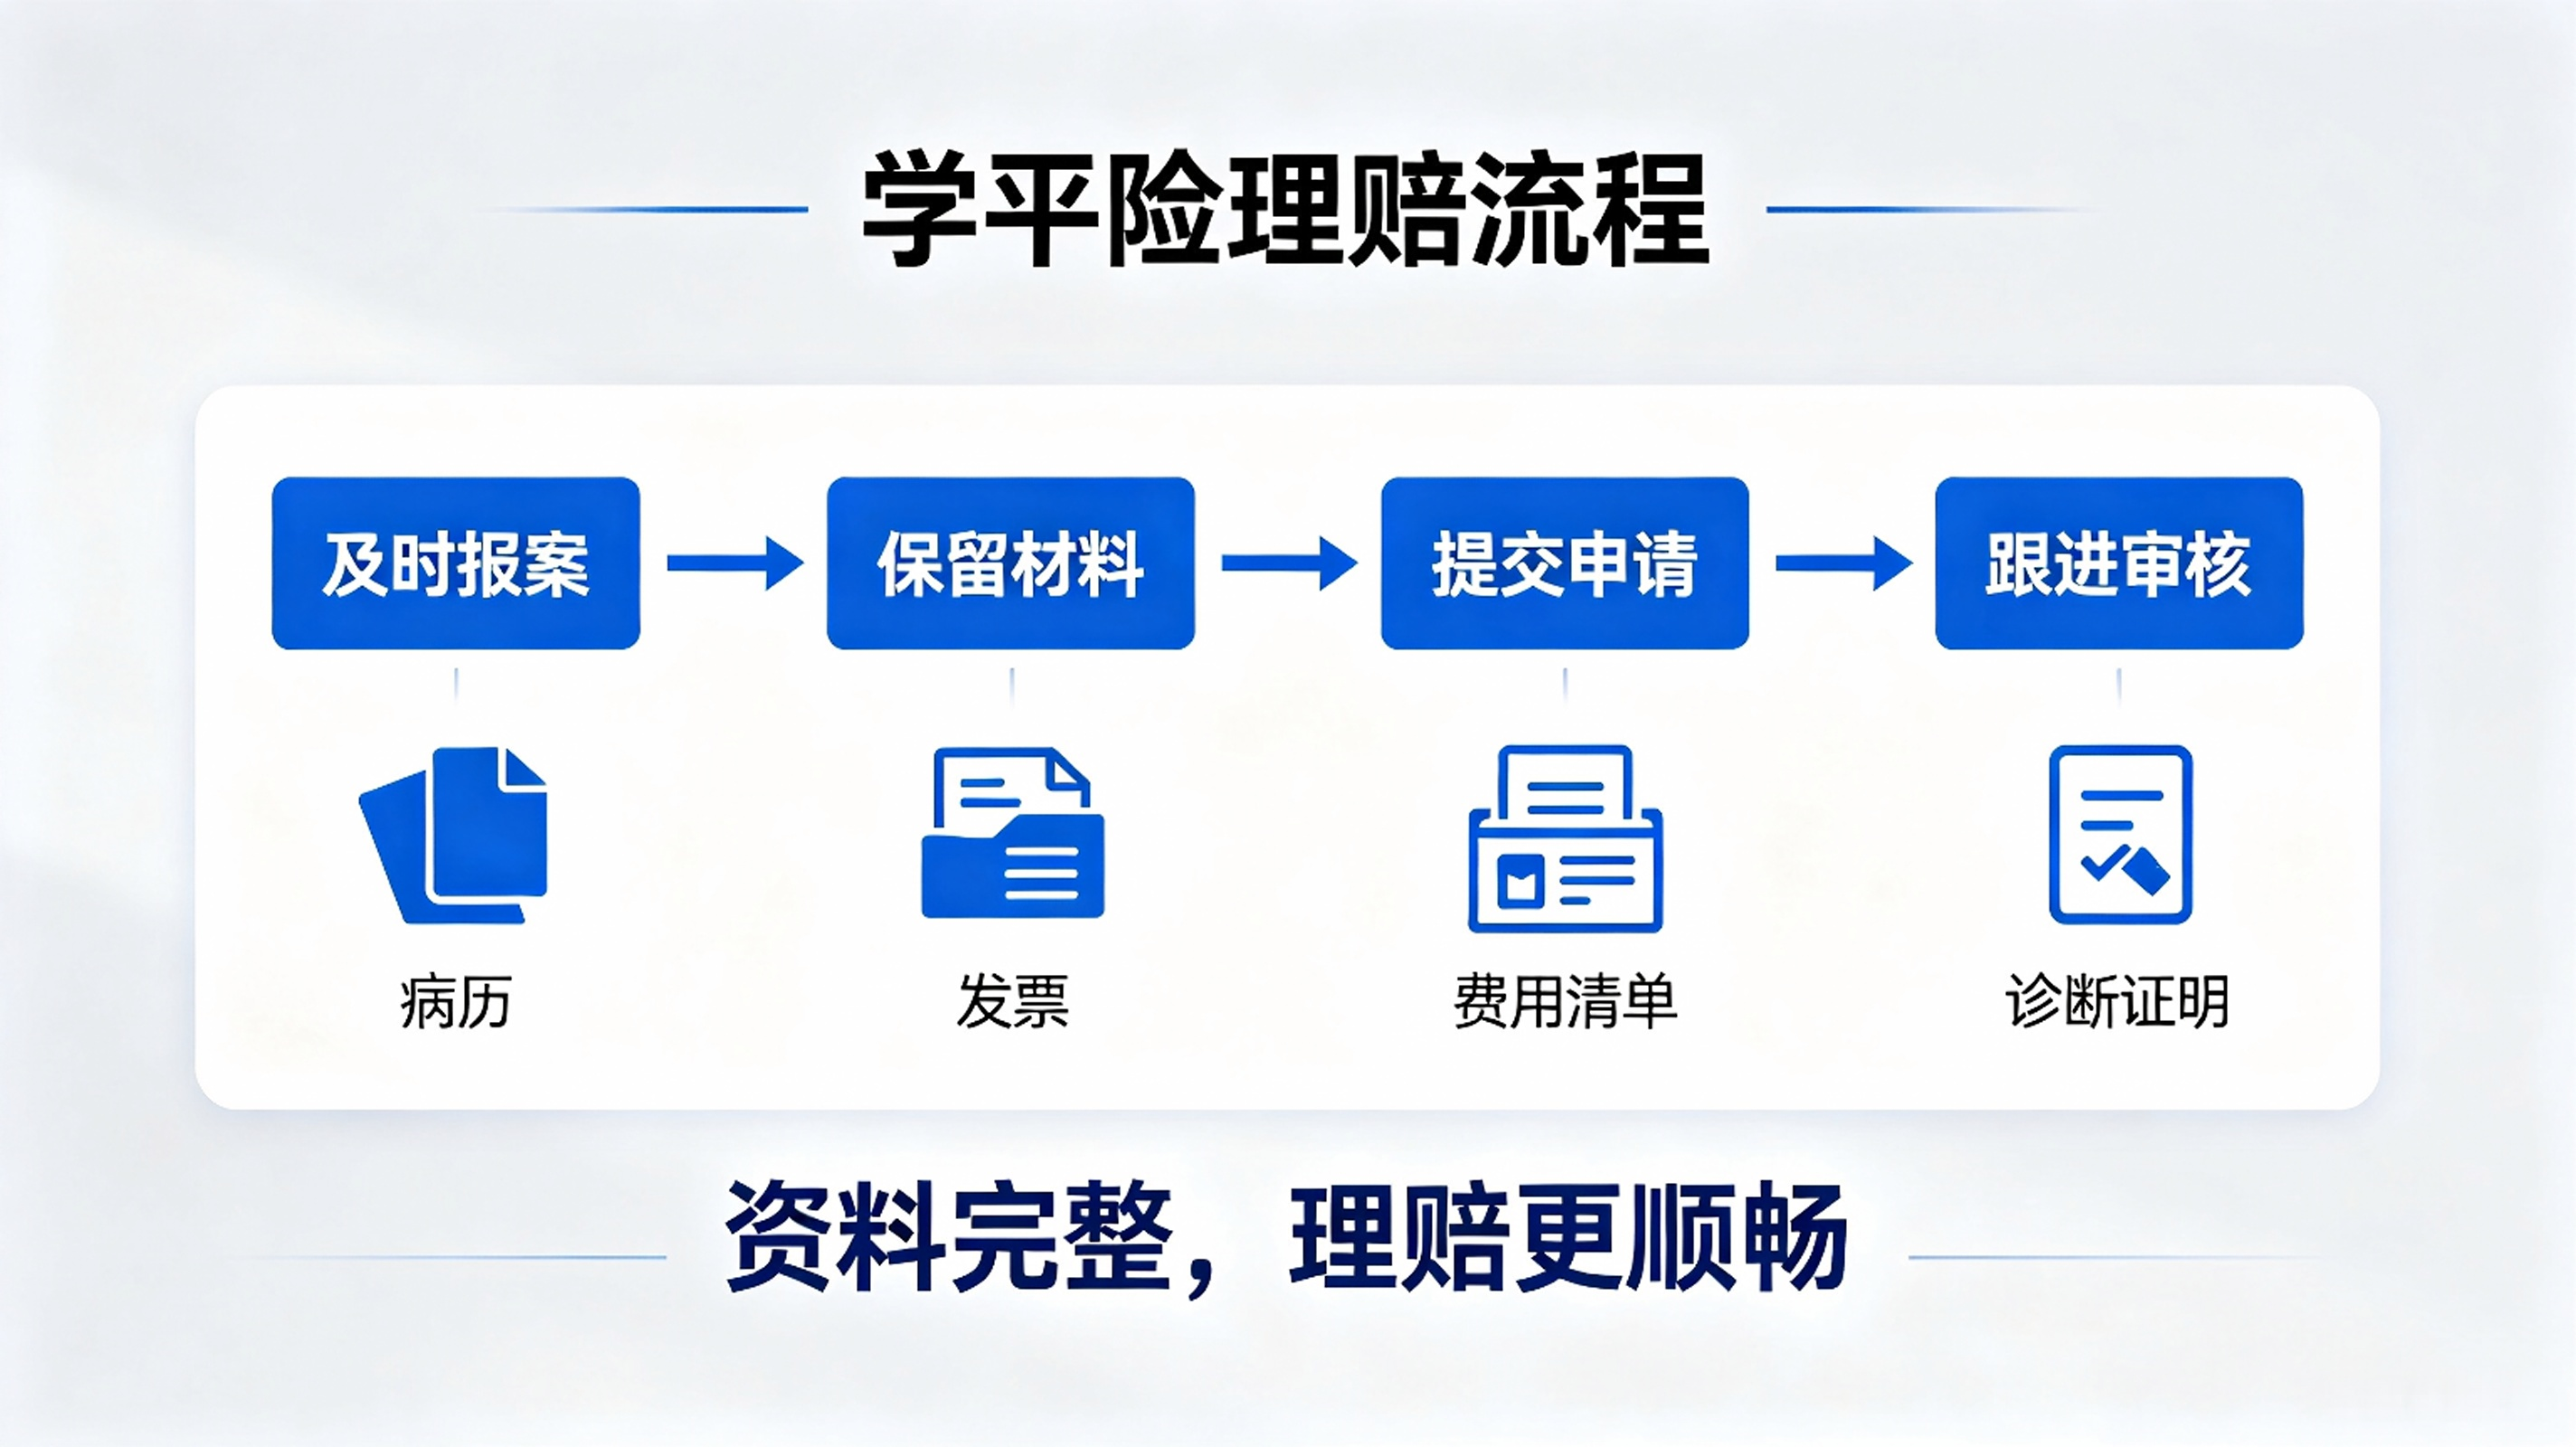
在实际理赔时,家长要尽量做好以下几步。
第一,及时报案。发生意外或住院后,应尽快通过保险公司官方渠道报案,说明被保险人信息、事故时间、地点、原因和就医情况。
第二,保留材料。病历、诊断证明、医疗发票、费用清单、出院小结等,都是理赔的重要依据。原件尤其重要,不要随意遗失。
第三,如实说明事故经过。事故发生的时间、地点、人物、原因和结果要表述清楚,避免前后矛盾。
第四,按要求提交申请。可以通过保险公司线上平台上传材料,也可以到线下网点办理。材料完整的案件,审核通常更顺利。
当然,再好的保险,也不如不发生事故。家长在重视学平险的同时,更要做好日常安全教育。比如提醒孩子遵守交通规则,不私自去河边、水库、工地等危险区域,运动时佩戴护具,参加集体活动时听从老师安排。保险是风险发生后的补偿,安全教育才是保护孩子的第一道防线。
总的来说,学平险适合被看作孩子成长过程中的 “基础配置”,而不是 “可买可不买” 的附加项。它不一定昂贵,也不一定复杂,但只要责任选择合适,就能在关键时刻帮家庭减轻一部分医疗支出压力。
温馨提示:本文仅作为宣传科普。学平险产品之间存在差异,是否适合孩子,应结合保障范围、免赔额、报销比例、等待期、免责条款及家庭实际需求综合判断,具体以产品条款和投保审核结果为准。