每到开学季,学平险常常被家长列入 “学校统一通知” 的事项里,跟着学费、教辅费、校服费一起处理。不少人对它的印象停留在 “几百块钱买个安心”,但具体保什么、什么时候能用、怎么报销,却说不太清。
其实,学平险的价值,不在于它是不是学校统一推荐,而在于它能不能补上孩子成长阶段最常见的风险缺口。孩子活泼好动,摔倒、磕碰、运动扭伤、烫伤、交通意外都可能发生;除此之外,感冒发烧、肺炎、急性肠胃炎等疾病也可能带来门诊或住院支出。学平险作为面向学生群体的综合保障,通常会围绕意外伤害、意外医疗、住院医疗等责任提供支持,部分产品还会包含疾病身故、意外伤残或津贴类保障。
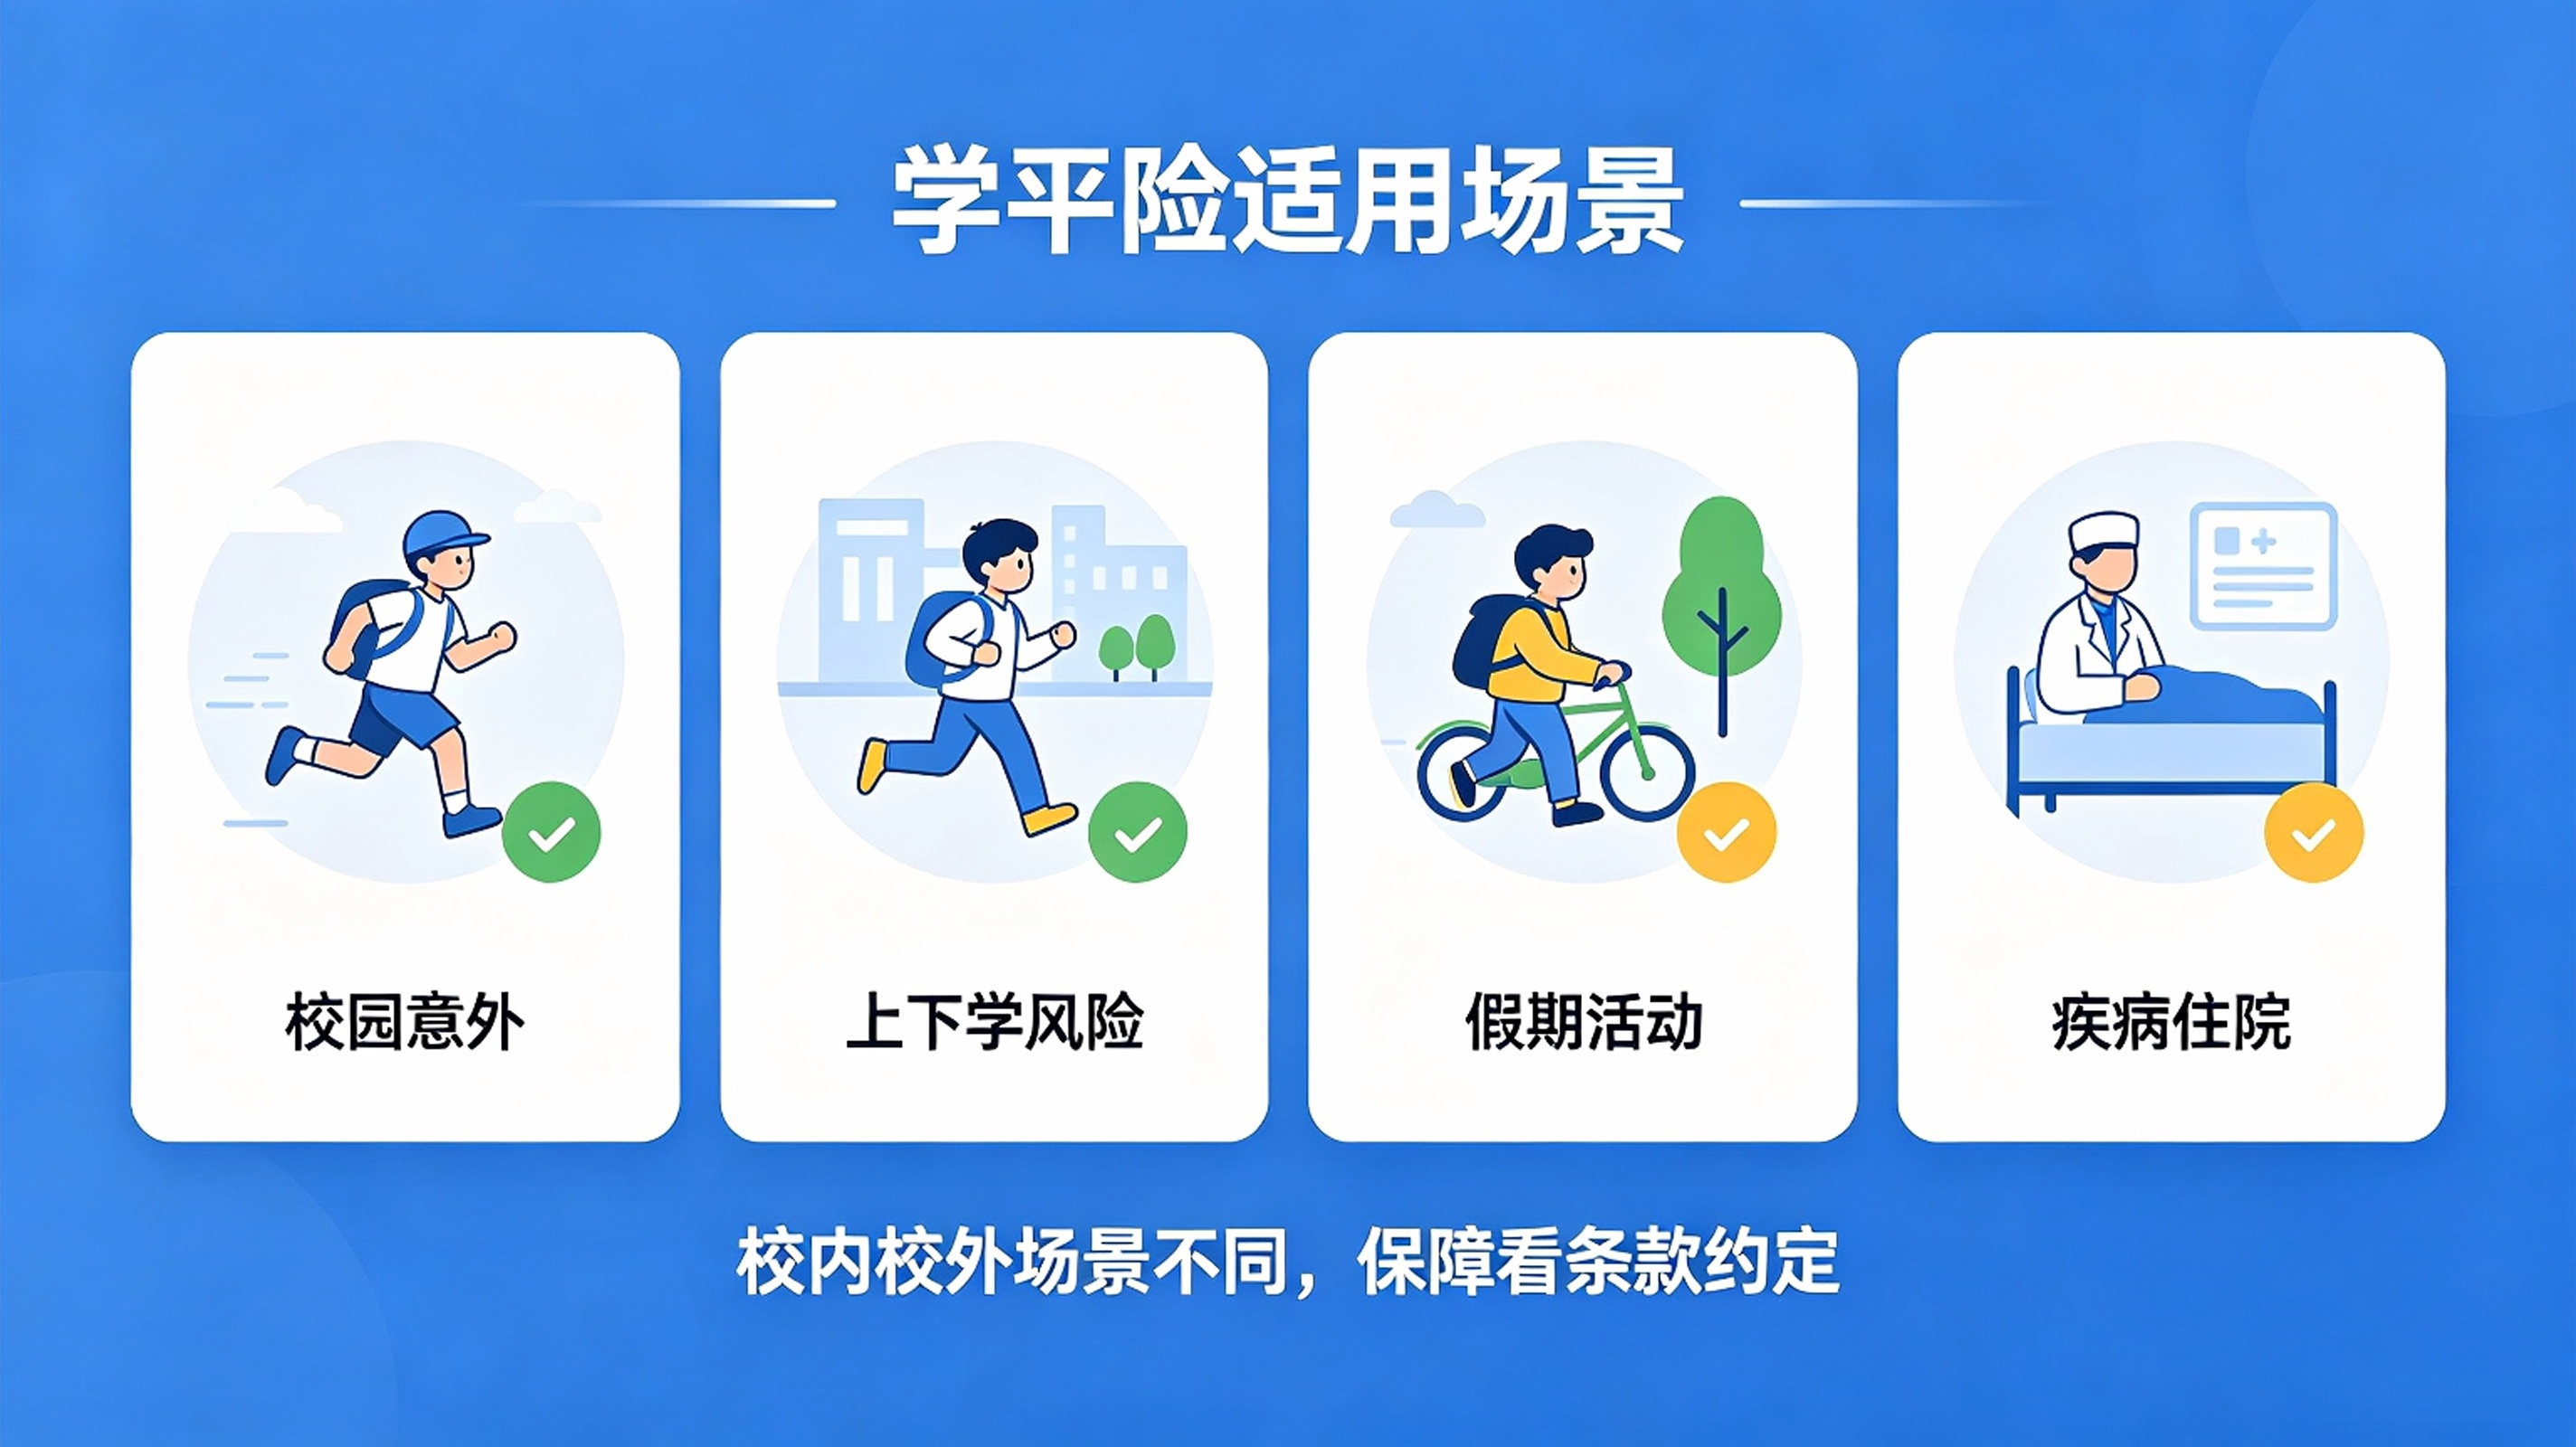
对普通家庭来说,学平险的意义主要体现在三个方面。
第一,它能覆盖一部分高频小额风险。孩子平时在学校奔跑、上体育课、参加社团活动,或者上下学途中发生意外,都可能产生门诊检查、消毒缝合、拍片、用药等费用。如果这些费用能通过学平险按约定报销,家庭的实际支出就会减轻。
第二,它能在住院阶段提供一定的费用缓冲。孩子一旦住院,即使有医保,也可能存在起付线、自费药、检查项目、床位费等方面的负担。学平险中的住院医疗责任,可以在符合条款约定的前提下,对部分医疗费用进行补充报销。
第三,它能给家长一份 “风险预案”。很多家长并不是担心小毛病,而是担心突发意外带来的大额支出和情绪慌乱。学平险虽然不是万能的,但它可以成为家庭保障体系中的一环,尤其适合作为少儿医保之外的补充保障。
不过,家长在选择学平险时,不能只比较价格,更要看四个关键点:保障范围、免赔额、报销比例、免责条款。
一看保障范围。要弄清楚产品是否包含意外伤害、意外医疗、住院医疗,是否限制校内或校外,是否覆盖寒暑假和法定节假日。有些家长误以为学平险只保校园内,实际上不少产品的保障并不局限于校内场景。
二看免赔额和报销比例。免赔额越低、报销比例越高,通常对家长越有利,但也要看是否有医院级别、是否社保范围内用药等限制。
三看免责条款。像故意行为、违规高风险运动、第三方已全额赔付等情况,可能会影响理赔。投保前认真阅读条款,比事后争论更重要。
四看续保和等待期。学平险一般为一年期产品,疾病医疗通常有等待期,意外责任则可能在投保后更快生效。具体以产品条款和核保结果为准。
很多家长问:已经有医保了,还需要学平险吗?这个问题的答案,取决于家庭希望把风险缺口补到什么程度。医保是基础保障,学平险更适合作为补充,帮助分担医保起付线以下、自费部分以及意外伤残等方面的支出。两者不是非此即彼,而是可以搭配使用。
还有家长说:孩子身体好,一年也用不上一次,是不是没必要买?这种想法很常见,但保险本来就不是按 “今年有没有用到” 来判断价值的。风险的特点是不确定,可能一年平安无事,也可能一次意外就带来几千甚至上万元的医疗支出。学平险的作用,就是在风险真正发生时,给家庭一个可预期的财务安排。
真正会使用学平险的家长,通常会做好三件事:保存保单信息、了解报销流程、及时报案。孩子发生意外或住院后,应第一时间联系保险公司或通过官方渠道报案,并保留好病历、发票、费用清单、诊断证明等材料。理赔时按产品要求提交资料,审核通过后款项一般会转入监护人指定账户。
当然,学平险也不是 “买了就万事大吉”。家长仍然要做好安全教育,提醒孩子遵守校园规则、注意交通安全、远离危险水域和施工区域。保险是风险发生后的补偿,安全教育才是减少事故发生的前置防线。
总之,学平险不该被简单理解成开学季的 “附加费用”,而应被看作孩子成长过程中的一份基础风险保障。花一点时间了解它的保障范围、报销规则和免责条款,比盲目购买或直接拒绝都更有意义。
温馨提示:本文仅作为宣传科普。不同学平险产品的保障责任、费率、免赔额、报销比例和免责条款均可能不同,具体保障内容以产品条款、投保须知和核保结果为准。