在生产经营活动中,安全永远是企业发展的底线。无论是工厂车间、建筑工地、餐饮门店,还是文旅场馆、仓储物流企业,日常运营里都潜藏着各类意外风险:员工作业受伤、访客意外事故、设备突发故障引发伤害…… 一旦发生安全事故,企业不仅要承担伤员的医疗救治、伤残赔偿费用,还可能面临停工损失、行政处罚,严重时甚至会影响企业持续经营。
很多经营者觉得,只要做好日常安全培训、定期设备检修,就能完全规避事故。但风险往往具有突发性,哪怕安全管理做到位,也无法百分百杜绝意外。当事故发生,高额的赔偿金、医疗费用会瞬间冲击企业现金流,中小企业很容易因此陷入经营困境。太平洋安全生产责任保险(安责险),正是面向生产经营单位设计的风险保障方案,把事故带来的经济压力进行转移,给企业经营加上一层稳固的安全护盾。
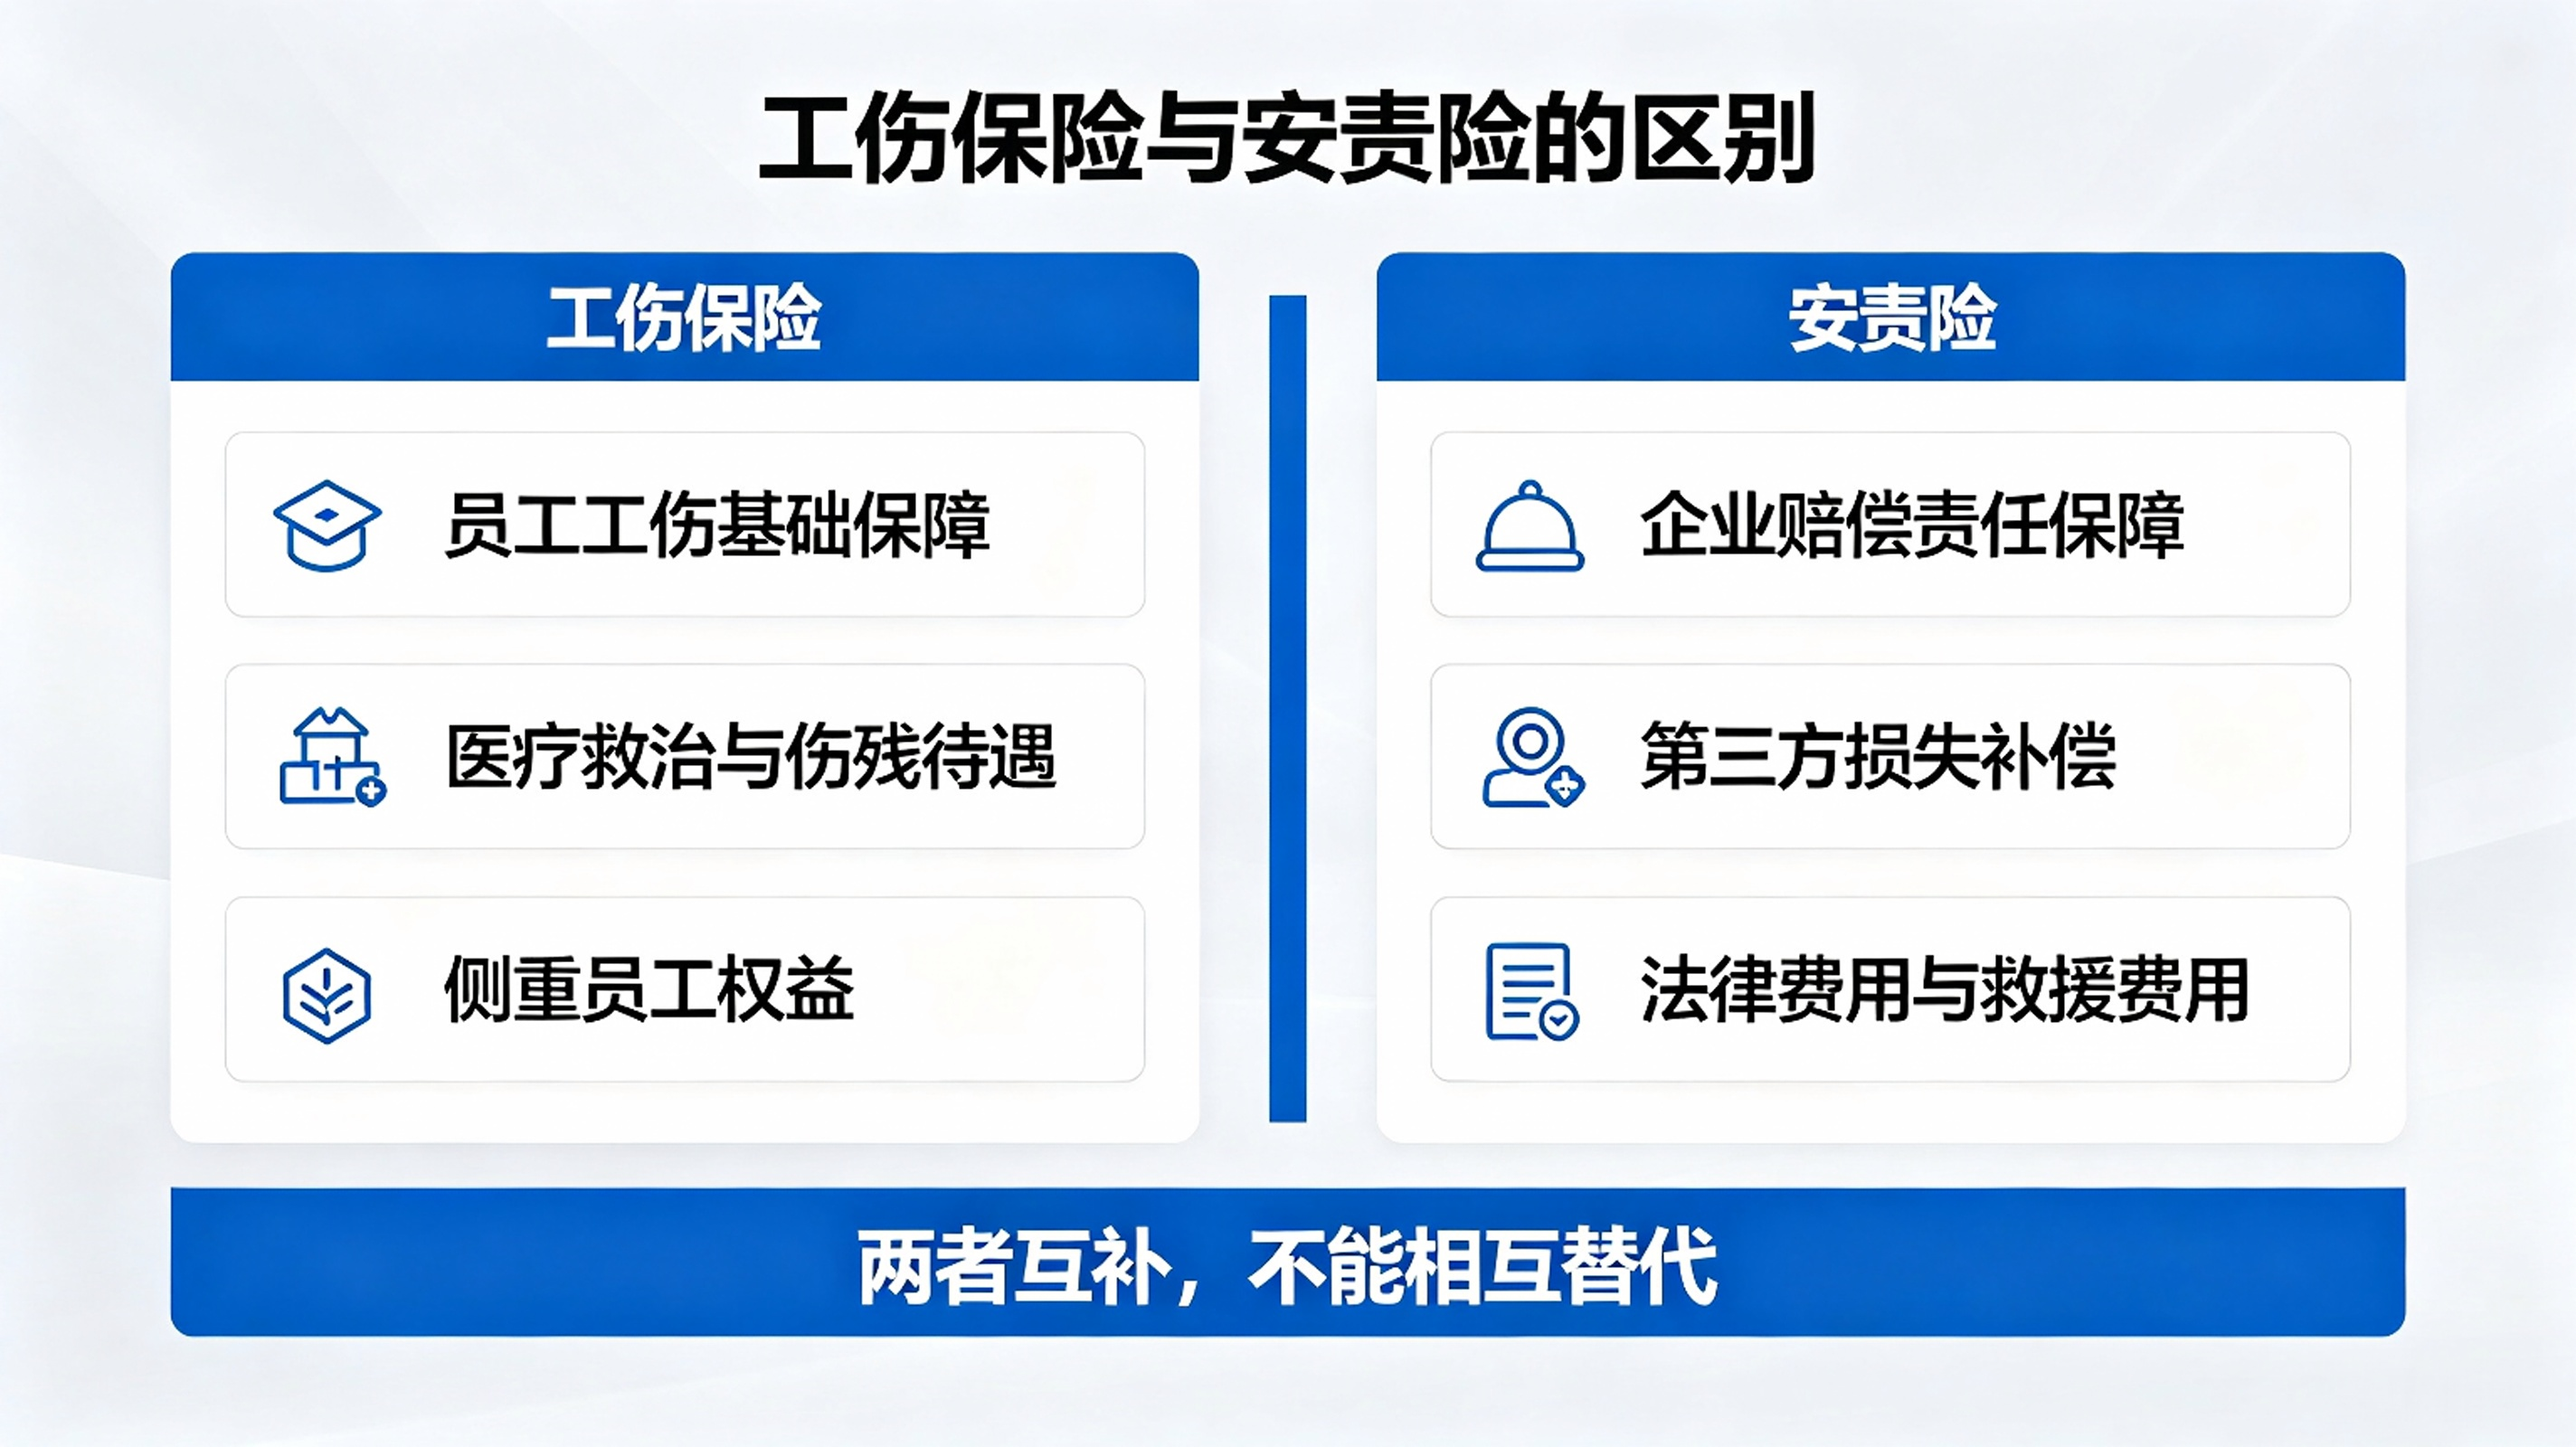
不少企业会混淆安责险和普通意外险,这里需要厘清两者核心差别。普通员工意外险,保障对象是员工个人,保险赔款给到员工或者家属;而安责险,保障的是企业依法应当承担的经济赔偿责任。事故发生后,因为企业需要承担赔偿责任产生的相关费用,可在保单约定范围内获得赔付。
安责险的保障责任,贴合企业安全生产场景,核心包含这几大块: 第一,从业人员人身伤亡赔偿。企业员工在工作时间、工作场所内,因安全生产事故造成人身伤亡,企业依法需要赔付的费用,由保险按约定承担。覆盖一线操作工、现场管理人员等在岗人员,是企业最核心的保障。 第二,第三者人身伤亡与财产损失。如果安全事故造成访客、客户、周边路人等第三方受伤,或是损坏第三方财物,企业需要承担的赔偿费用,也纳入保障范围。像门店顾客滑倒、工地坠物伤到路人这类场景,都可以对应。 第三,事故抢险救援、医疗救护费用。事故发生之后,现场抢险施救、紧急医疗救治产生的开支,也可按保单约定赔付,助力企业第一时间开展救援,减少事故后果扩大。 第四,法律费用。发生安全事故引发纠纷,企业需要支付的诉讼费、仲裁费、律师费等合理法律开支,符合条款约定同样可以赔付,减轻企业维权、应诉成本。
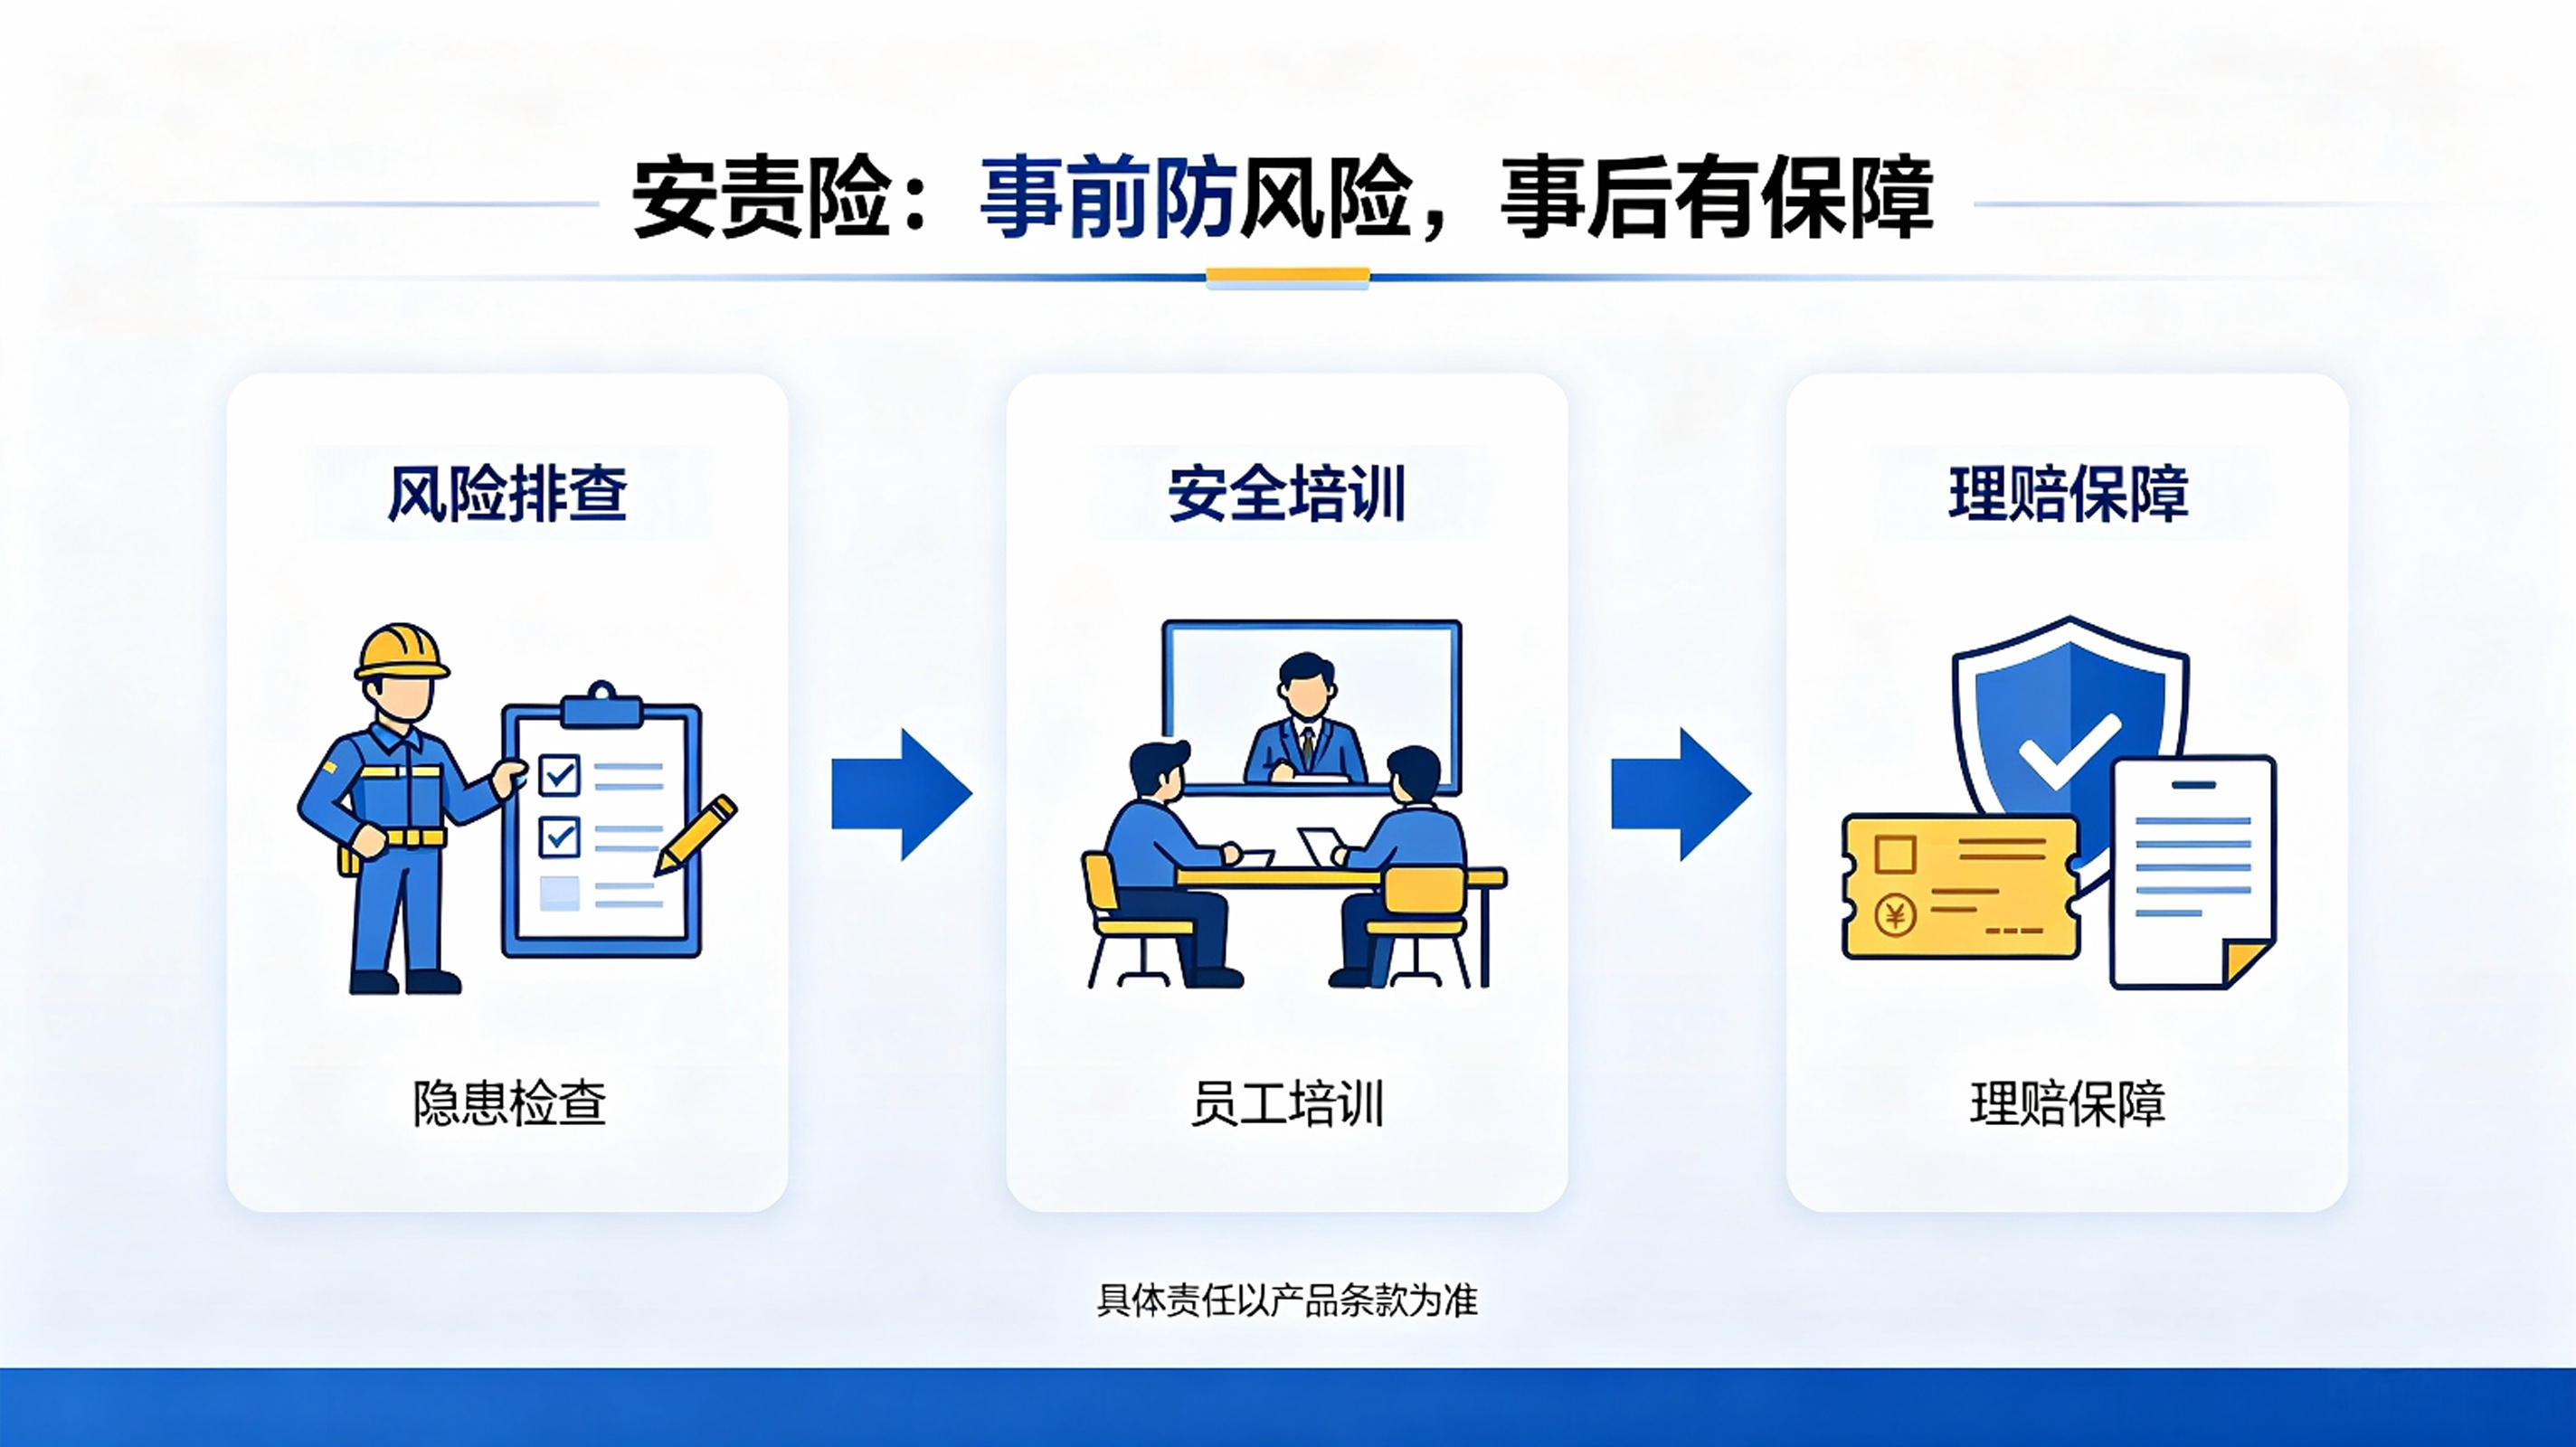
除此之外,太平洋安责险还配套安全风险预防服务,不只是事后理赔,更重视事前防范。保险公司会安排专业人员,上门开展安全隐患排查,出具风险评估报告,指出车间、场地里存在的安全漏洞;同时提供安全培训、安全知识宣教服务,帮助企业完善安全管理制度,降低事故发生概率。安责险做到风险预防 + 事故赔付双支撑,不止赔钱,更帮企业 “少出事”。
很多经营者会关心,哪些企业适合配置安责险? 矿山、危险化学品、烟花爆竹、交通运输、建筑施工、民用爆炸物品、金属冶炼、渔业生产等高危行业领域企业,按照相关规定应当投保安全生产责任保险。而餐饮、文旅、仓储、轻工制造、物业等其他类型企业,虽然不属于强制投保范畴,但只要存在现场作业人员、有外来访客,都建议配置安责险。员工数量越多、现场作业场景越复杂,风险敞口就越大,安责险的价值也就越突出。
投保安责险,也有几个常见误区,企业负责人一定要避开。 误区一:已经买了工伤保险,就不需要安责险。工伤保险是法定基础保障,主要承担员工工伤相关待遇;但工伤赔付之外,企业自身还要承担一次性伤残就业补助金等赔偿,同时工伤不覆盖第三方人员损失。安责险可以补足工伤保险之外企业需要承担的赔偿缺口,两者互为补充,不能相互替代。 误区二:买了安责险,就不用做安全管理。安责险是风险兜底工具,不能免除企业自身安全生产主体责任。企业依旧要落实安全管理要求,做好隐患整改、员工安全教育培训。如果企业存在重大安全隐患拒不整改等免责情形,保险公司有权按照条款约定处理。 误区三:安责险只保大事故,小意外不赔。在保单约定范围内,不管是严重生产事故,还是日常作业里的小型意外,只要属于保险责任,都可以申请理赔,覆盖日常高频的安全风险。
事故理赔环节,企业要做好这几点,保障流程顺畅高效。 事故发生后,第一时间组织救援,保护现场,并及时向太平洋保险报案。同时留存好事故现场照片视频、人员病历、诊断证明、费用票据、事故调查报告等全套资料。提交理赔申请后,保险公司会快速开展案件核查,确定属于保险责任的,及时完成赔款支付,帮助企业快速化解事故带来的资金压力。
企业经营,稳才能致远。一次安全生产事故,可能让多年经营积累付诸东流。安责险,用可控的保费成本,转移不可预知的巨额赔偿风险,既是落实安全生产管理的重要举措,也是守护企业资产、保障员工权益的务实选择。事前做好风险排查,事后有保险兜底,让企业安心经营,稳步发展。
温馨提示:本文仅作为宣传科普。安责险保障责任、保额、免赔、费率及免责内容会根据企业行业类型、场地风险、从业人员情况有所差异,具体保障方案以保险单、投保须知及产品条款为准。