家财险看似简单,但真正买对并不容易。保额怎么选?责任怎么配?哪些情况容易被遗漏?本文从家庭风险出发,帮你建立清晰的家财险购买思路。
一、买家财险,不是越贵越好
很多人购买家财险时,会陷入两个极端:
一种是 “只看价格”,觉得保费越低越好;另一种是 “盲目加保”,认为买得越多越安心。
事实上,家财险是否划算,关键不在于绝对保费高低,而在于保障责任是否匹配家庭风险。一份适合的家财险,应该同时满足三个条件:保障够用、责任清晰、保费可承受。
二、先评估家庭财产,再决定保额
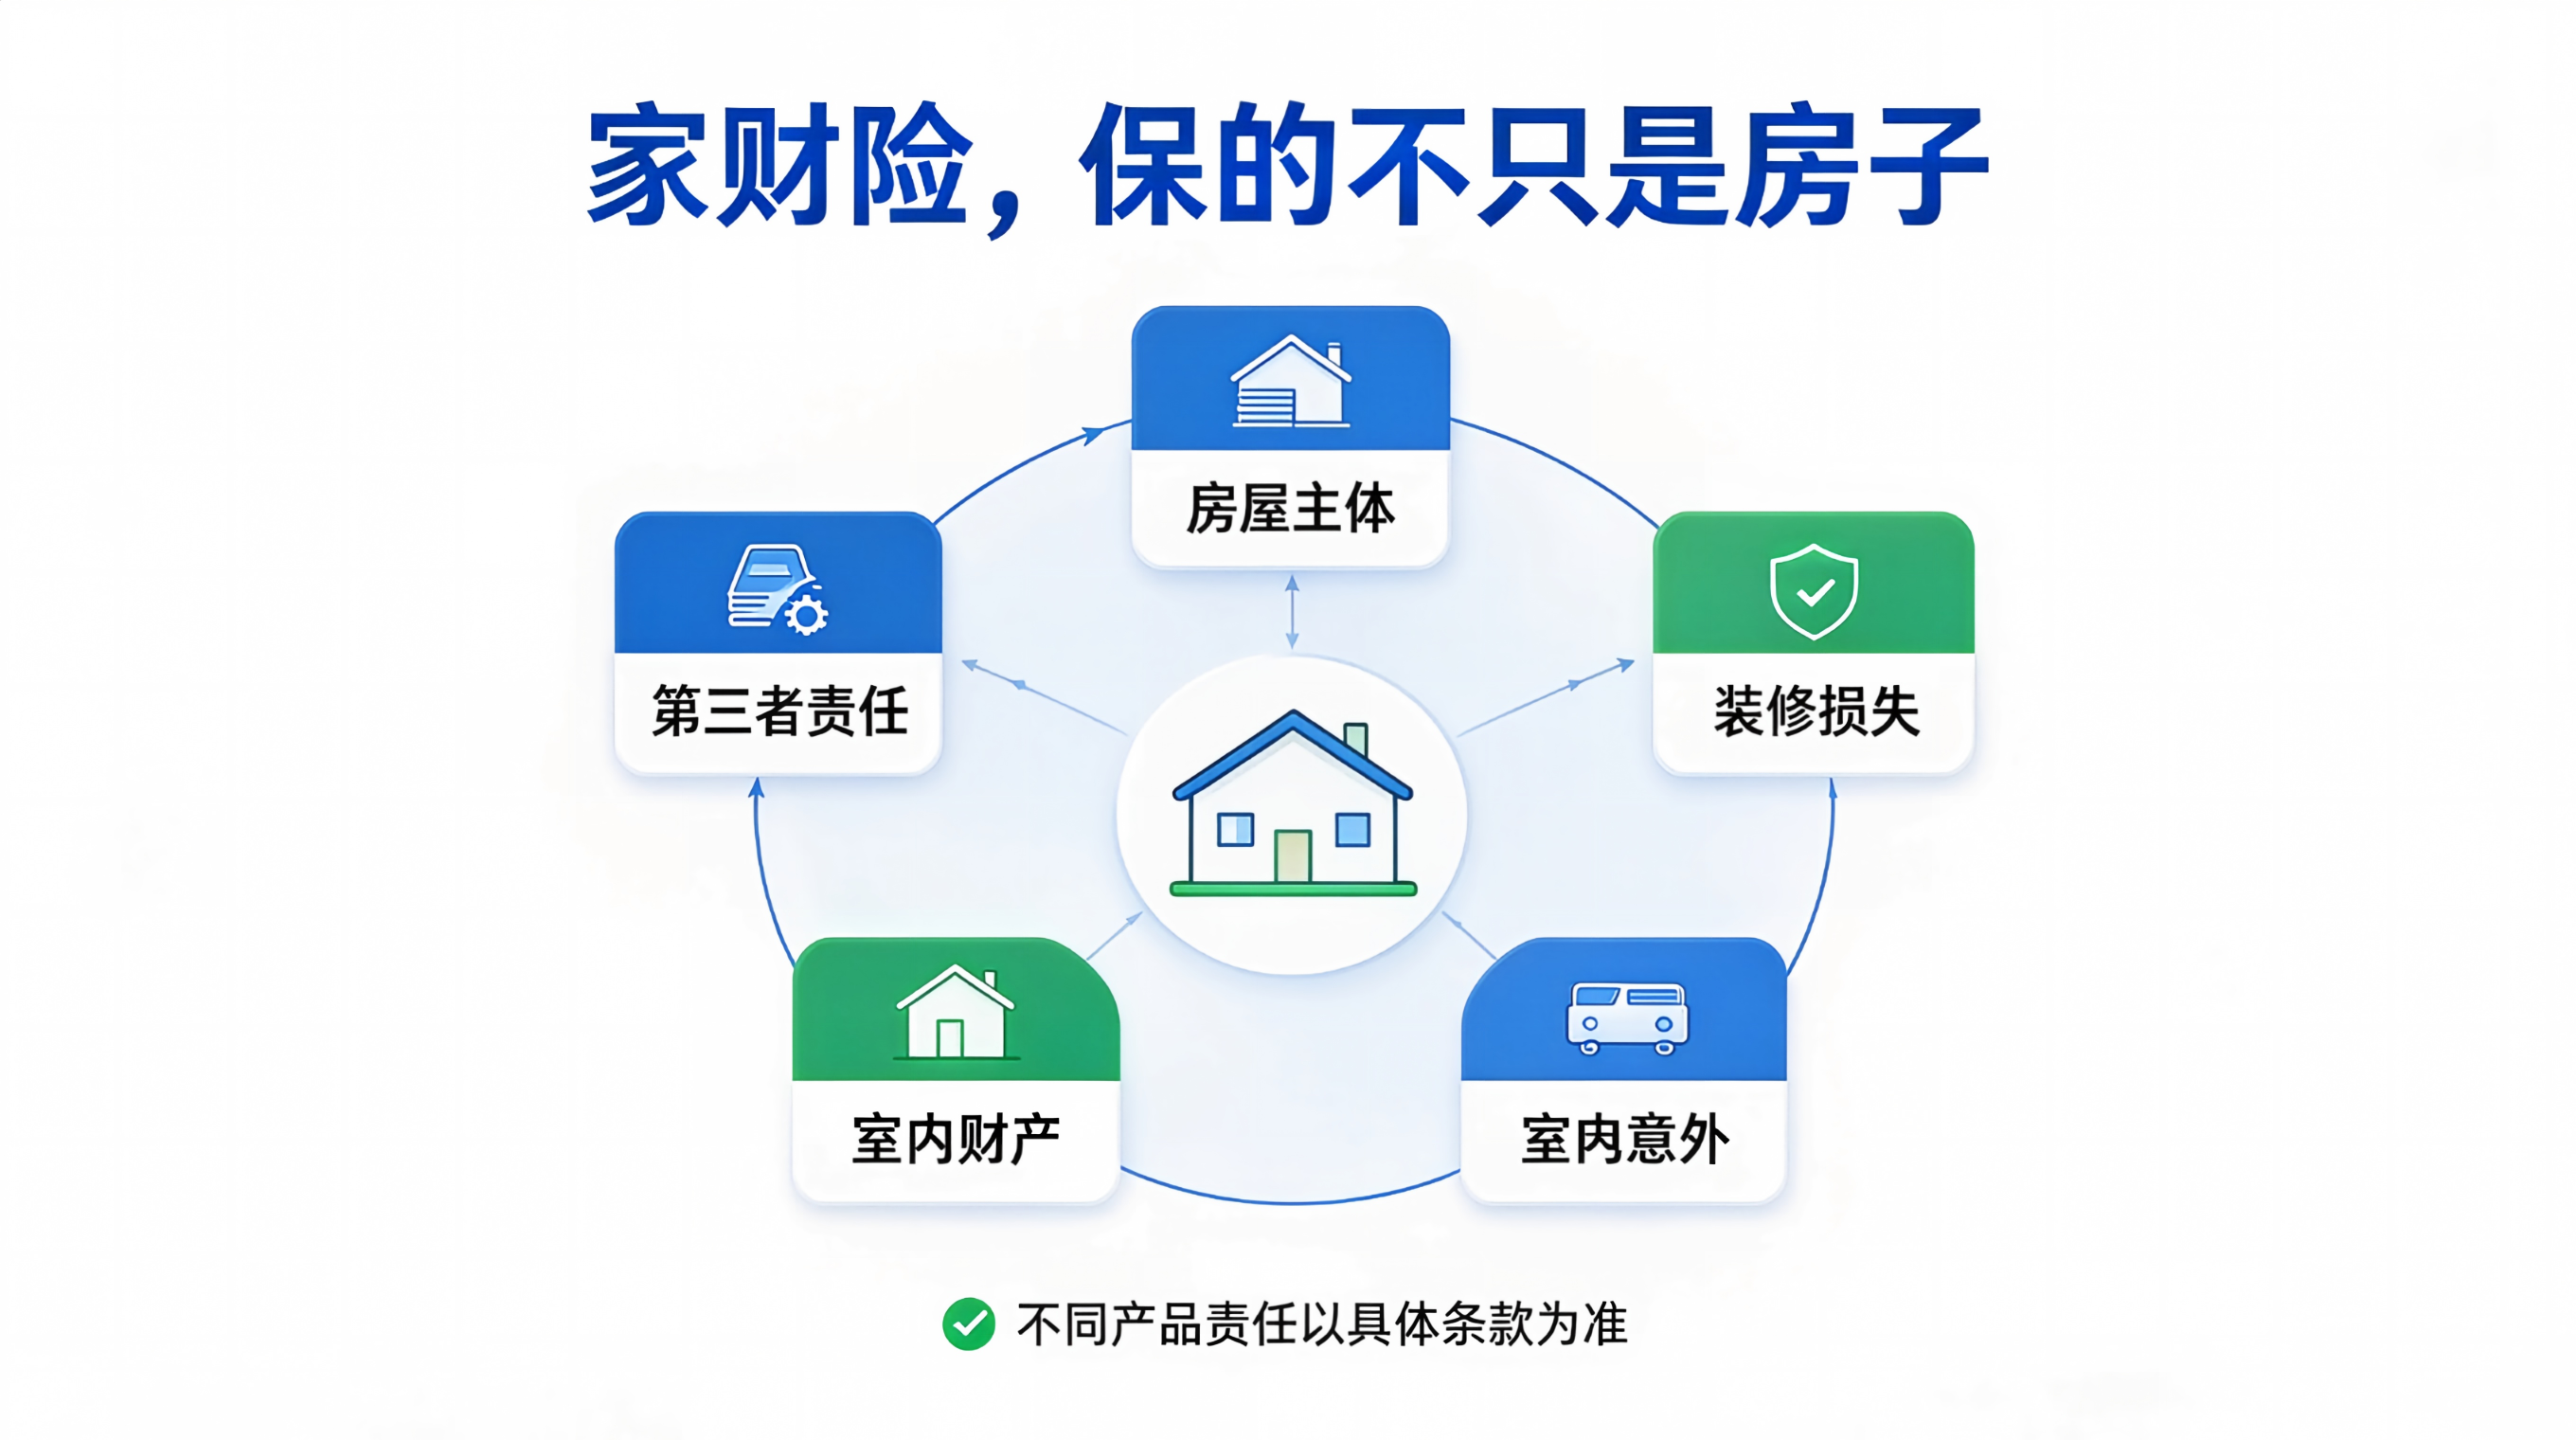
家财险的保额不是拍脑袋决定的,而应该围绕房屋及室内财产价值展开。
1. 房屋主体保额
房屋主体保额通常要考虑房屋重建或修复成本,而不仅仅是市场成交价。不同城市、不同地段、不同建筑结构,对应的成本会有差异。
2. 装修保额
装修部分需要考虑地板、墙面、门窗、吊顶、固定柜体等费用。装修越好、材质越贵,这部分保额越不能忽略。
3. 家电与家具保额
冰箱、洗衣机、空调、电视、电脑、沙发、床柜等,都属于室内财产的重要组成部分。家电较多的家庭,尤其要注意这部分保额是否充足。
4. 其他财物
首饰、现金、数码产品、收藏品等,可能受到条款限制。有些产品会对贵重物品设置分项限额,购买前要特别留意。
三、核心责任怎么选?
1. 必看型责任
- 火灾、爆炸责任:家财险的基础风险之一
- 水管爆裂及漏水责任:普通家庭高频风险
- 盗窃、抢劫责任:适合治安风险较高或经常出差家庭
- 第三者责任:避免邻居损失或公共责任风险
2. 按需选择型责任
- 家电意外损坏:家电较多年龄偏大的家庭更实用
- 临时住宿费用:房屋受损后需要临时安置时有用
- 门窗及附属设施损失:老旧小区或低层住宅可重点关注
- 家庭雇员责任:有住家保姆或长期护工的家庭可考虑
四、不同家庭,配置思路不同
1. 刚需小户型家庭
这类家庭预算有限,但房屋、装修和家电仍面临基础风险。建议优先配置火灾、爆炸、漏水、盗窃和第三者责任,保额以覆盖房屋主体和室内财产为主。
2. 改善型家庭
房屋价值较高,装修和家电投入较大,保额需要相应提高。除基础责任外,可关注家电意外、临时住宿和贵重物品相关责任。
3. 出租房东
房东最关心的是房屋主体、装修和设施损失。如果租客较多,还应考虑第三者责任和设施损坏风险。
4. 租客家庭
租客通常不需要购买房屋主体保险,但可以考虑室内财产险,保障自己的家电、家具、衣物和数码产品。
5. 长期出差家庭
经常不在家,水管漏水和盗窃风险相对更高。建议重点关注水管爆裂、浸水损失、门窗盗窃等责任。
五、买家财险,容易踩哪些坑?
坑 1:只看保费,不看条款
保费低并不代表性价比高。如果关键责任缺失、免赔额过高或赔付限制较多,真正出险时可能无法满足需求。
坑 2:保额过低,保障不足
有些家庭为了节省保费,把保额压得很低。一旦发生严重事故,赔付金额可能不足以覆盖维修和重置成本。
坑 3:忽略责任免除
战争、核风险、故意行为、违章建筑、设备自然磨损、未按规定维修等情况,通常不在保障范围内。买保险不能只看宣传语,还要看条款。
坑 4:重复投保同一风险
同一类财产损失,通常不会因为买多份保险而获得多份赔偿。家财险应避免不必要的重复投保,重点是责任互补和保额充足。
坑 5:出险后未及时报案
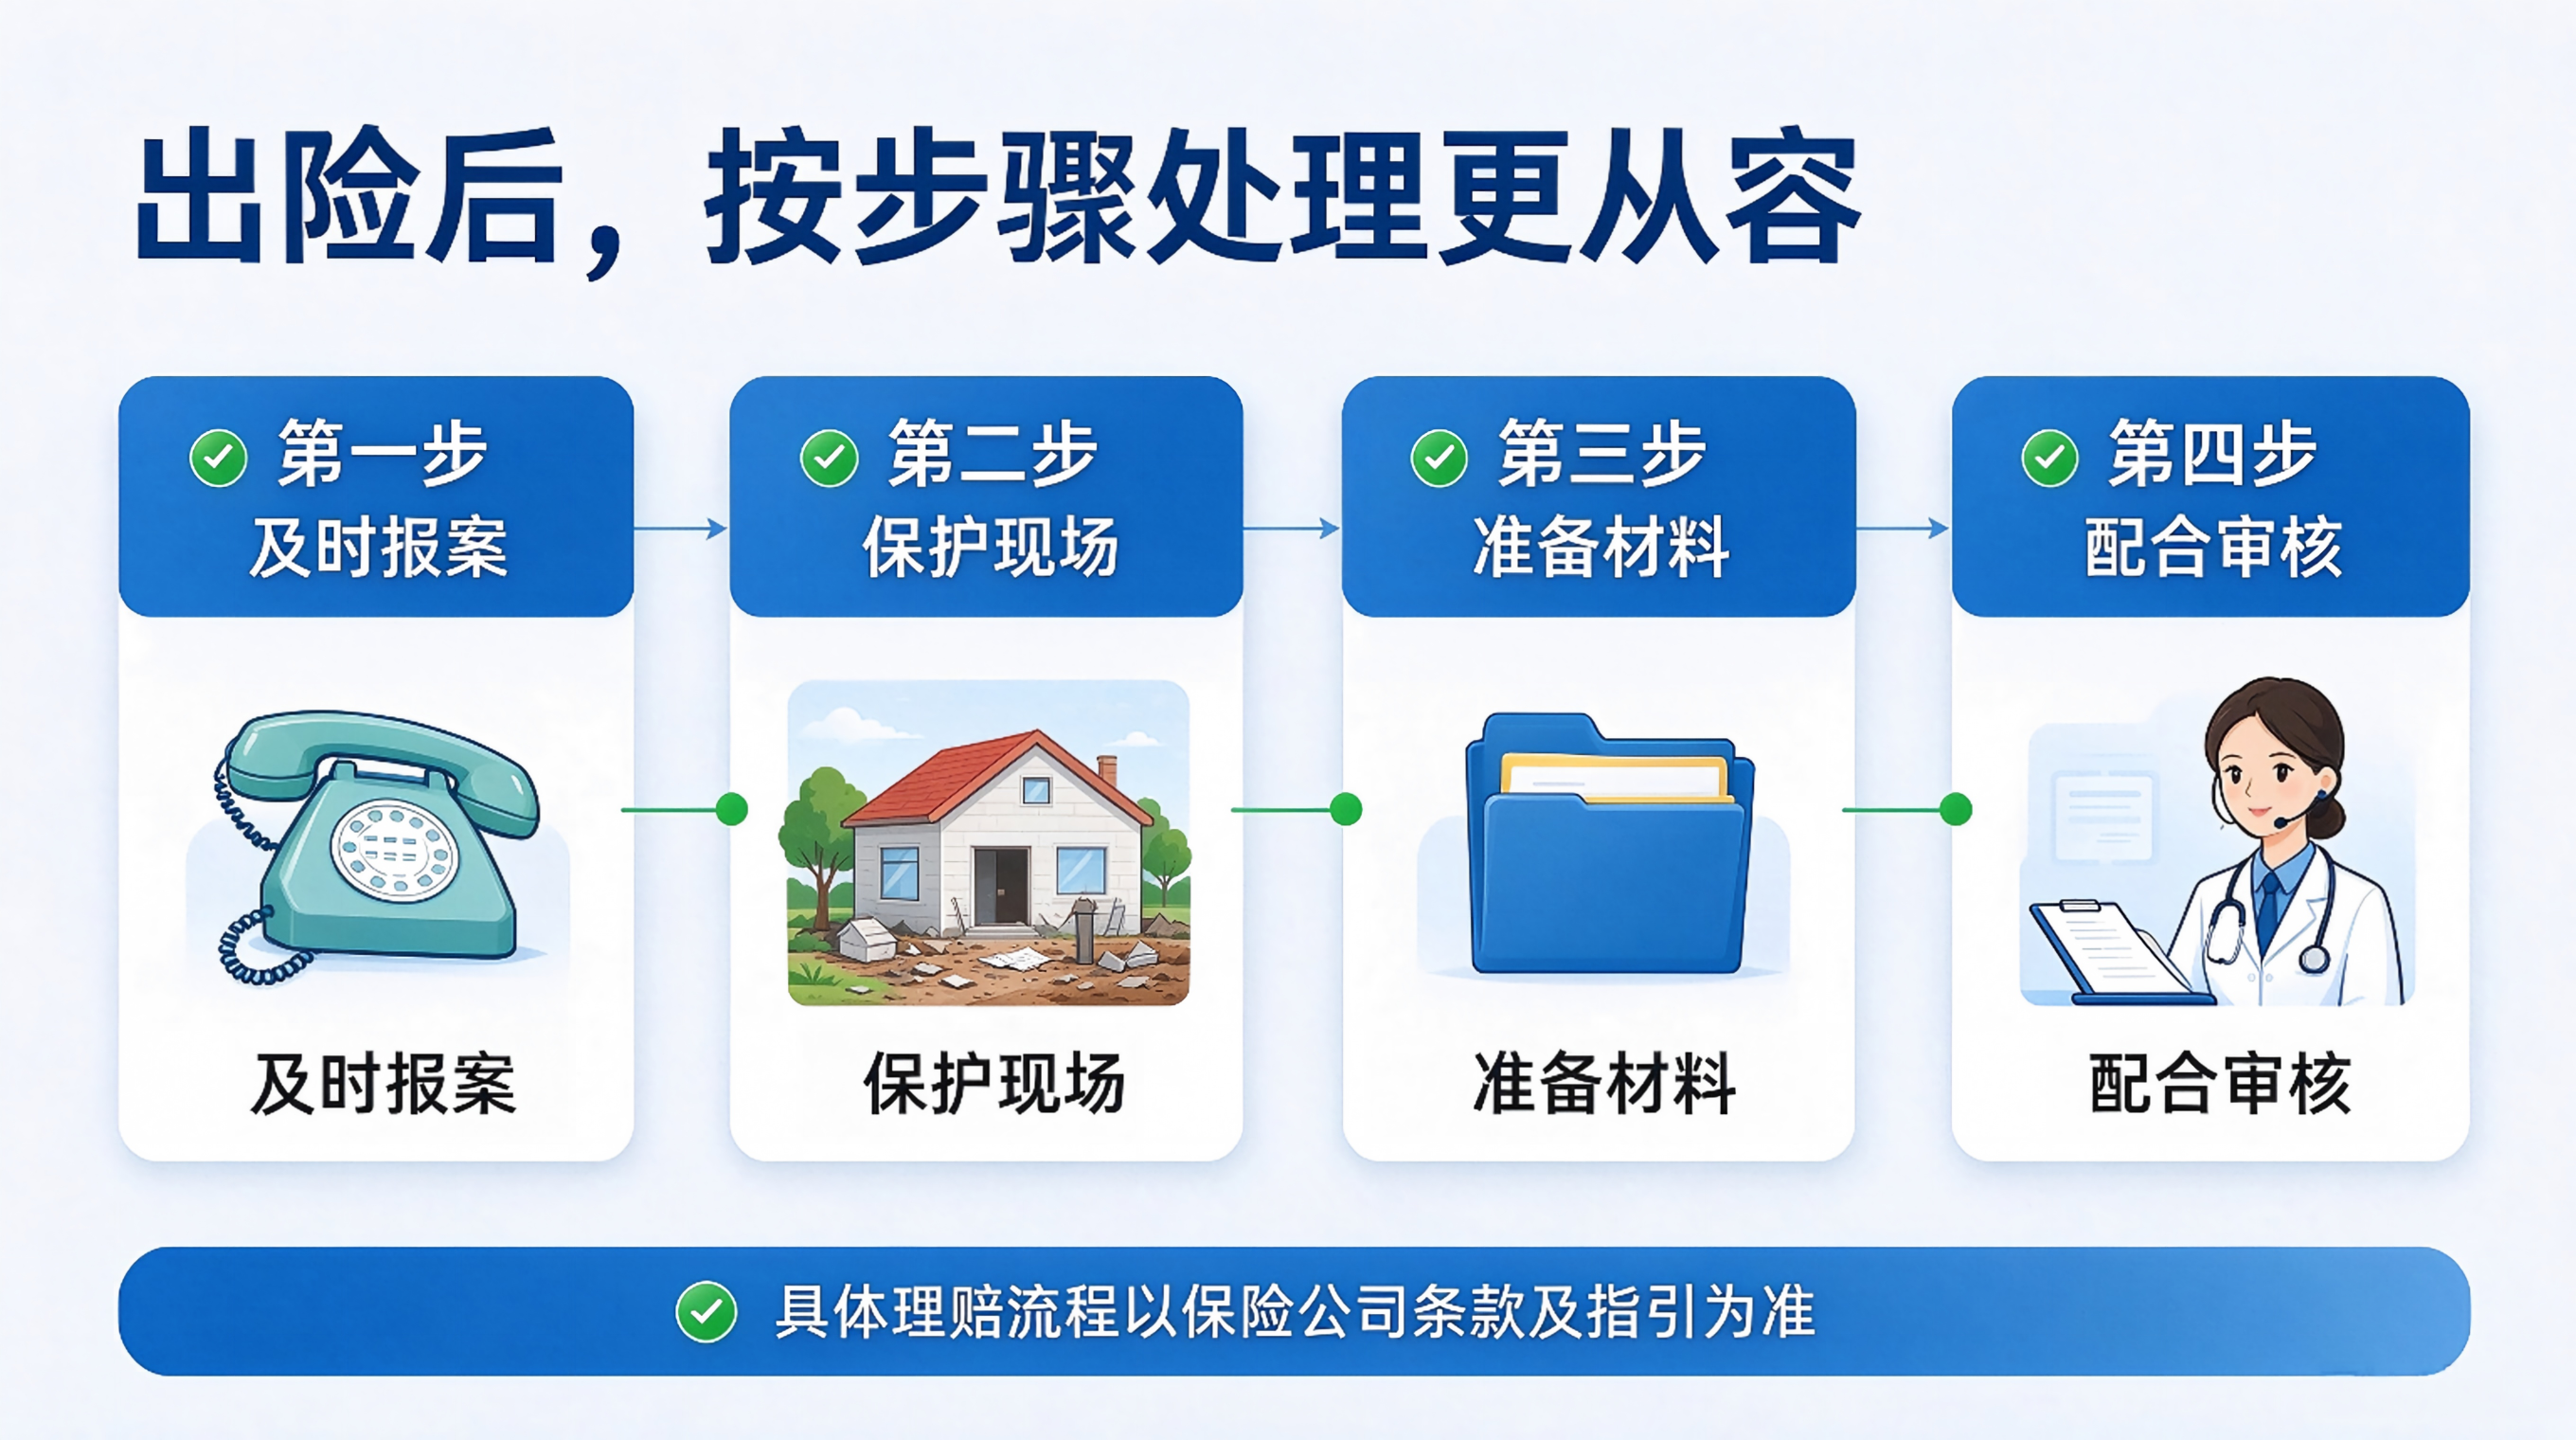
很多保险都有报案时效要求。发生事故后,应尽快联系保险公司,并按要求保护现场、留存证据、准备材料。
六、太平洋保险家财险,购买时重点关注什么?
1. 产品版本
太平洋保险家财险可能有不同版本,保障范围、保额、费率和责任限额会有差异。购买时要根据家庭情况选择,而不是默认购买最便宜版本。
2. 房屋类型
住宅、公寓、别墅、出租房等不同房屋类型,适用的产品和责任可能不同。部分产品对房屋结构、使用年限和用途有要求。
3. 保障期限
家财险通常有一年期等常见期限。如果房屋状态、家电情况或家庭结构发生变化,后续续保或重新选择时应重新评估。
4. 理赔材料
出险后,一般需要准备保单信息、损失清单、现场照片、维修发票、警方证明等材料。材料越完整,理赔流程通常越顺畅。
5. 如实告知
投保时应如实填写房屋信息、使用性质、居住情况等内容。隐瞒重要信息,可能影响核保和理赔结果。
七、一个实用的家财险选择框架
可以按照下面顺序进行判断:
- 先看房屋:房屋结构、年限、装修、防盗情况
- 再看财产:家电、家具、贵重物品价值多少
- 再看风险:漏水、火灾、盗窃、第三者责任是否突出
- 再看预算:每年保费是否在家庭可承受范围内
- 最后看条款:保障范围、免赔额、责任限额、免责条款
八、投保后的注意事项
1. 保存保单
保单号、保险公司联系方式、保障期限和责任范围,要记录在手机或家庭安全文档中。
2. 定期复盘
搬家、装修、新增大额家电、房屋出租、家庭成员变化后,都应重新检查保额和责任是否仍然合适。
3. 安全防护不能少
保险是风险转移工具,不是安全替代品。日常用电、用气、用水和防盗措施仍然要做好。
4. 出险按流程处理
发生事故后,先救人、救险,再及时报案;保护现场,拍照留证,准备维修清单和相关材料。
结语:
家财险的 “划算”,从来不是单纯看保费,而是看保障责任是否真正对应家庭风险。
对普通家庭来说,一份结构清晰的家财险,可以成为房屋、装修、家电和第三者责任的基础防线。太平洋保险家财险可以作为家庭风险配置中的一个选项,但最终选择仍应结合房屋情况、财产价值、家庭结构和预算综合判断。
毕竟,真正适合的保险,不一定是最贵的,也不一定是最便宜的,而是在风险来临时,能够帮家庭解决问题的那一个。
温馨提示:本文仅作为宣传科普。保险产品请以保险合同条款为准,投保前请仔细阅读保障范围、免责条款等内容。