很多人以为 “家很安全”,但火灾、水管爆裂、入室盗窃、家电意外等风险,往往藏在日常生活里。一份合适的家财险,不只是给房子买保障,更是给家庭财务和生活秩序加一道防线。
一、家,为什么也需要保险?
家,是大多数人最放松的地方,也往往是风险意识最薄弱的地方。
客厅里的电线、厨房里的燃气、卫生间的水管、阳台的窗户、长期使用的家电…… 这些日常物件背后,都可能隐藏着意外风险。一旦发生事故,不仅可能造成房屋结构、装修、家具家电的损失,还可能影响家人的正常生活,甚至带来临时住宿、维修、责任赔偿等额外支出。
家财险的作用,就是在风险发生后,帮助家庭减轻经济损失,让生活尽快恢复秩序。
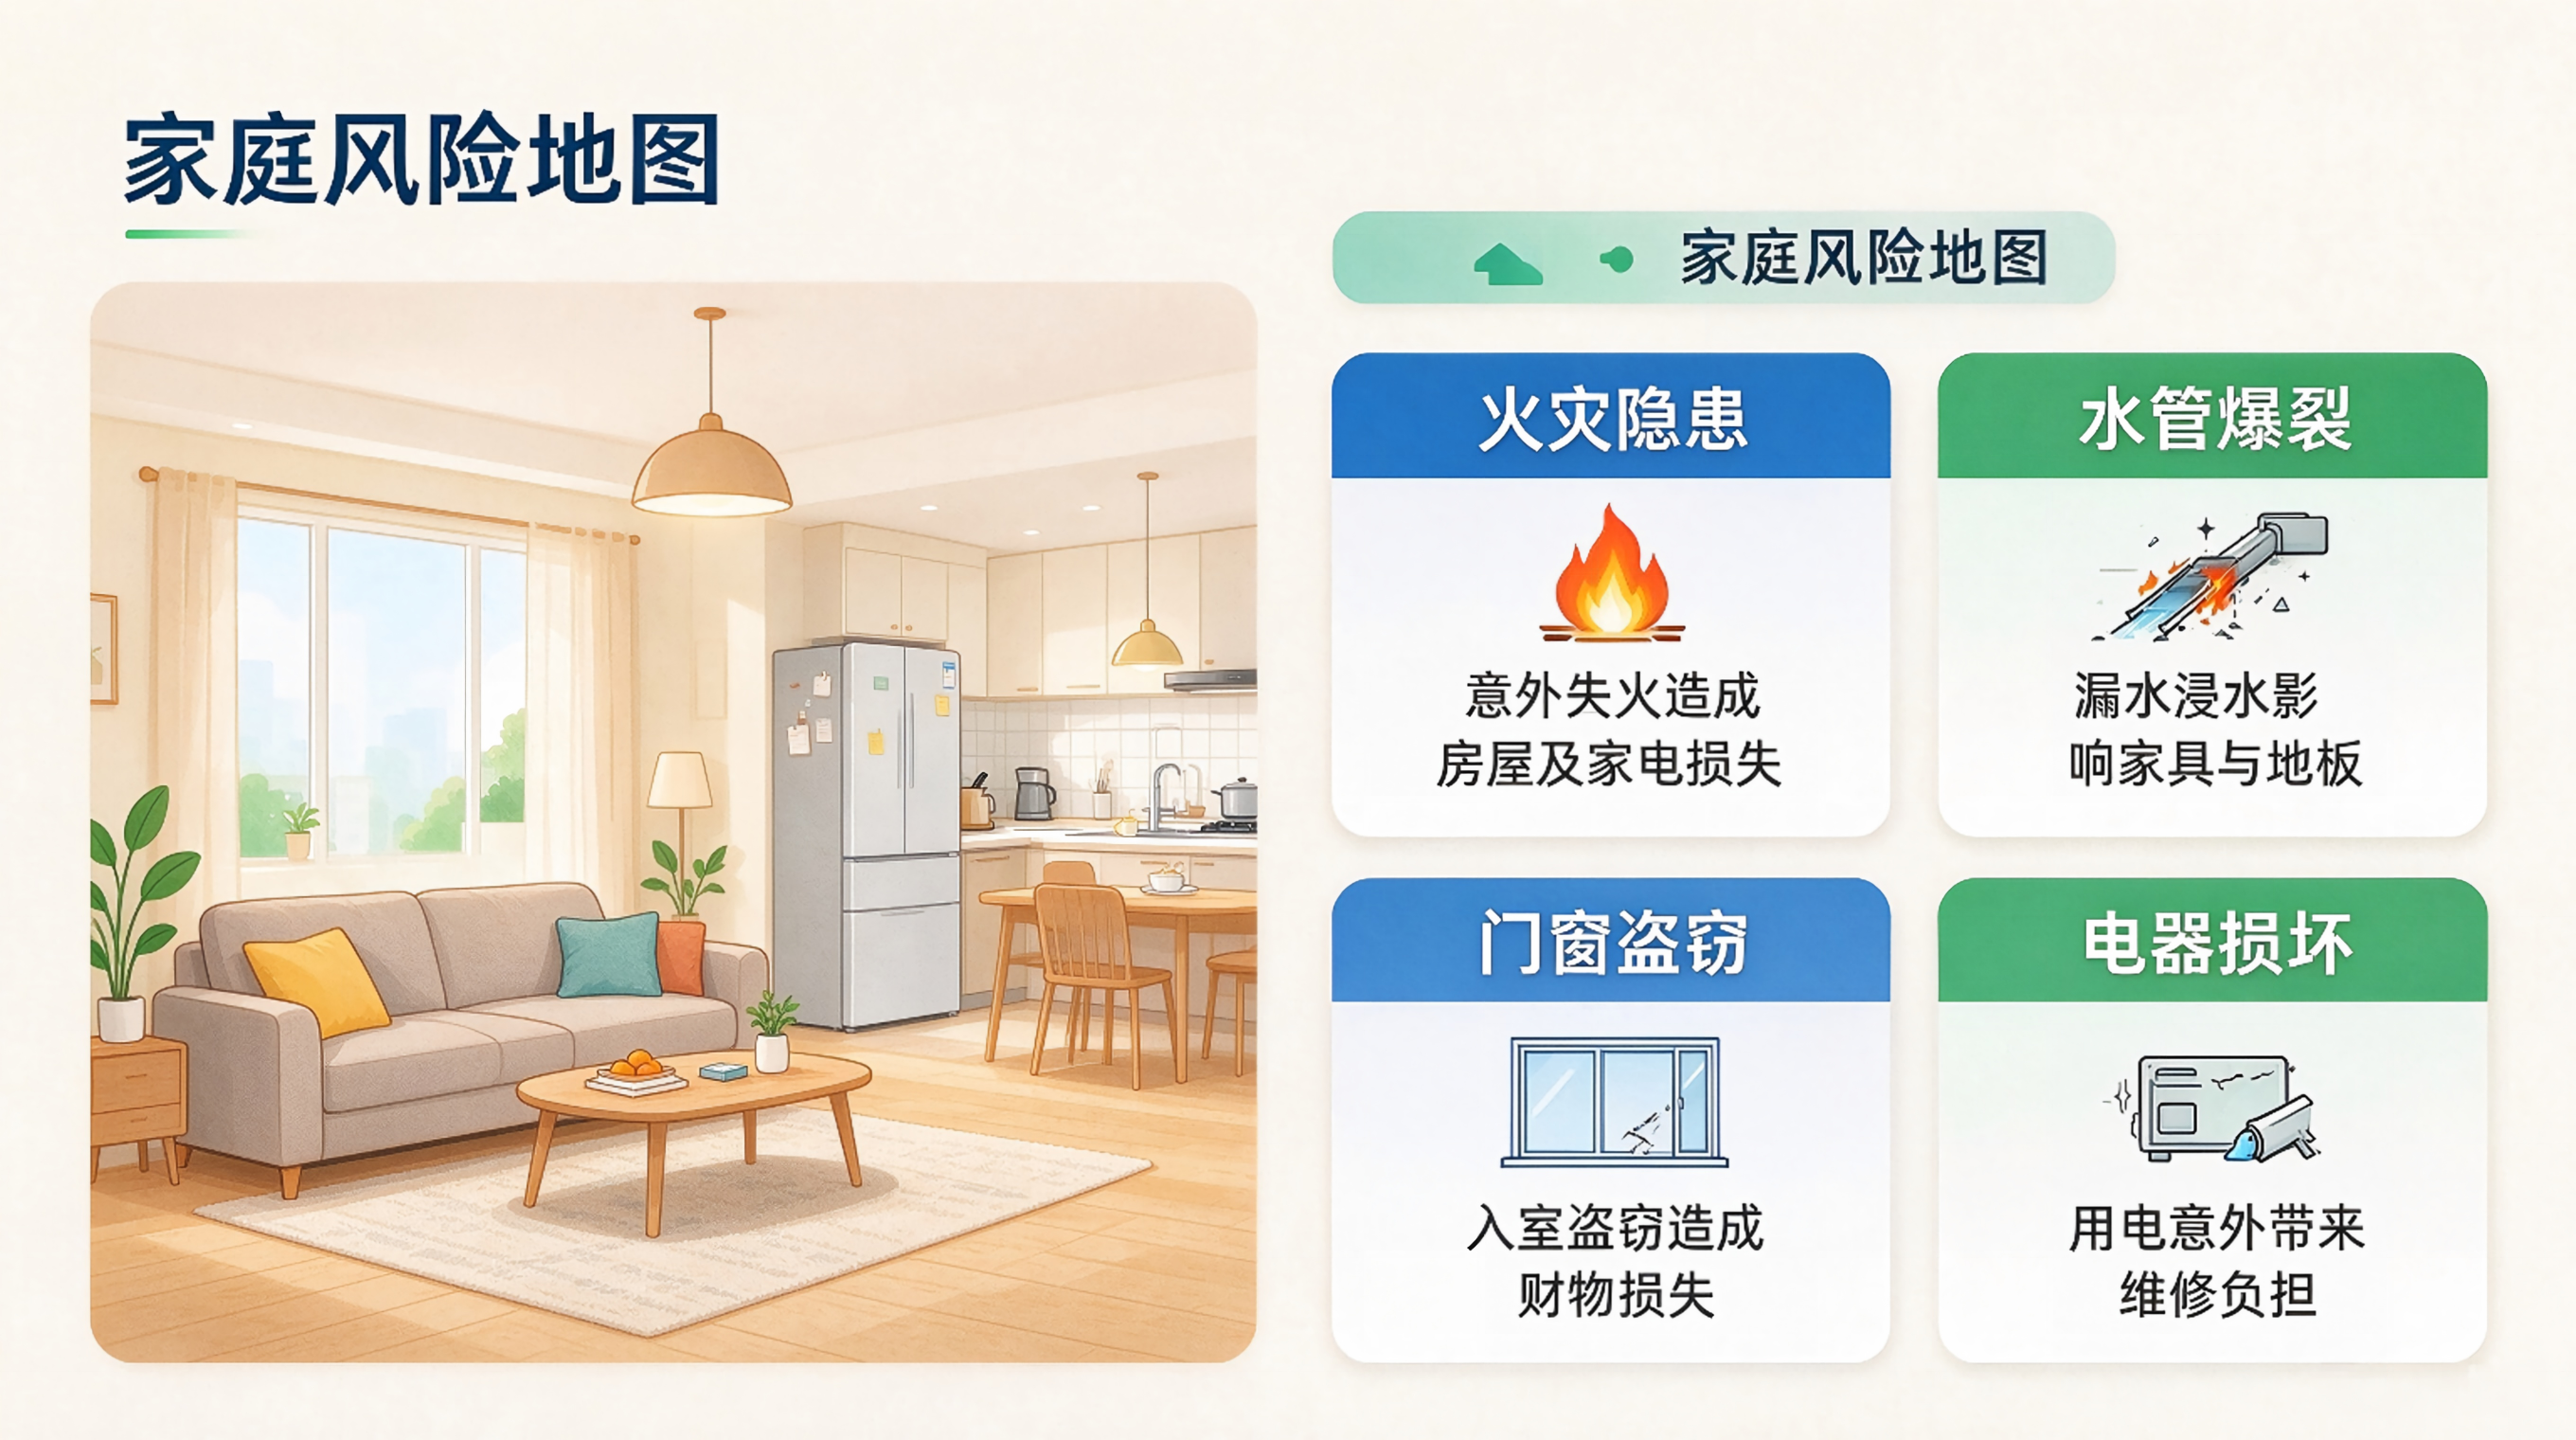
二、家庭常见风险有哪些?
1. 火灾与爆炸风险
火灾可能由用电不慎、燃气泄漏、厨房用火疏忽等原因引发。这类事故不仅会造成房屋、装修、家电、家具的严重损失,还可能影响邻居财产,带来更复杂的责任问题。
2. 水管爆裂与漏水
水管老化、结冰、施工损坏或使用不当,都可能导致漏水、浸水。浴室、厨房、阳台是常见风险区域。如果水流浸泡地板、墙面、家具和电器,维修成本往往不低。
3. 入室盗窃与抢劫
门锁损坏、窗户未关、小区安保薄弱等情况,都可能增加盗窃风险。家中现金、首饰、电子产品等财物受损,会直接影响家庭财产安全。
4. 家电意外损坏
电视、冰箱、洗衣机、空调、热水器等家电,使用年限越长,越容易出现故障或意外损坏。尤其是涉及电路、燃气、水压的设备,维修或更换费用可能较高。
5. 第三者责任风险
如果家中漏水、失火或设施脱落,造成邻居、访客或公共区域财产损失,家庭可能需要承担相应赔偿责任。这类责任风险,也是家财险中值得关注的部分。
三、家财险主要能保障什么?
不同产品的保障范围会有差异,但家财险通常会围绕以下几类责任展开:
1. 房屋主体损失
房屋主体结构因火灾、爆炸、暴雨、雷击、空中物体坠落等原因受损时,可能获得相应保障。
2. 装修与附属设施损失
墙面、地板、吊顶、门窗、固定柜体等装修部分,若因保险责任内事故受损,也可能纳入保障范围。
3. 室内财产损失
家具、家电、床上用品、衣物、厨具等室内财产,在遭遇火灾、爆炸、盗窃、浸水等风险时,可能按条款约定获得赔付。
4. 临时住宿费用
如果房屋受损后无法居住,部分家财险可能承担临时租房或酒店住宿费用,帮助家庭维持基本生活。
5. 第三者责任
因家庭相关意外造成他人财产损失或人身伤害,依法应由家庭承担的赔偿责任,可能在责任限额内得到保障。
四、哪些人更需要家财险?
家财险并不是 “有钱人的保险”,而是家庭风险管理的一部分。以下几类家庭尤其值得关注:
- 有房贷或车贷,家庭财务压力较大的家庭
- 房屋使用年限较长,水管、电路、家电存在老化风险
- 家中有老人、小孩,意外发生概率相对较高
- 小区人员复杂,盗窃、高空抛物等风险较高
- 出租房房东或租户,需要保障房屋或室内财产
- 做生意的家庭,店内财物与家庭财产风险交织
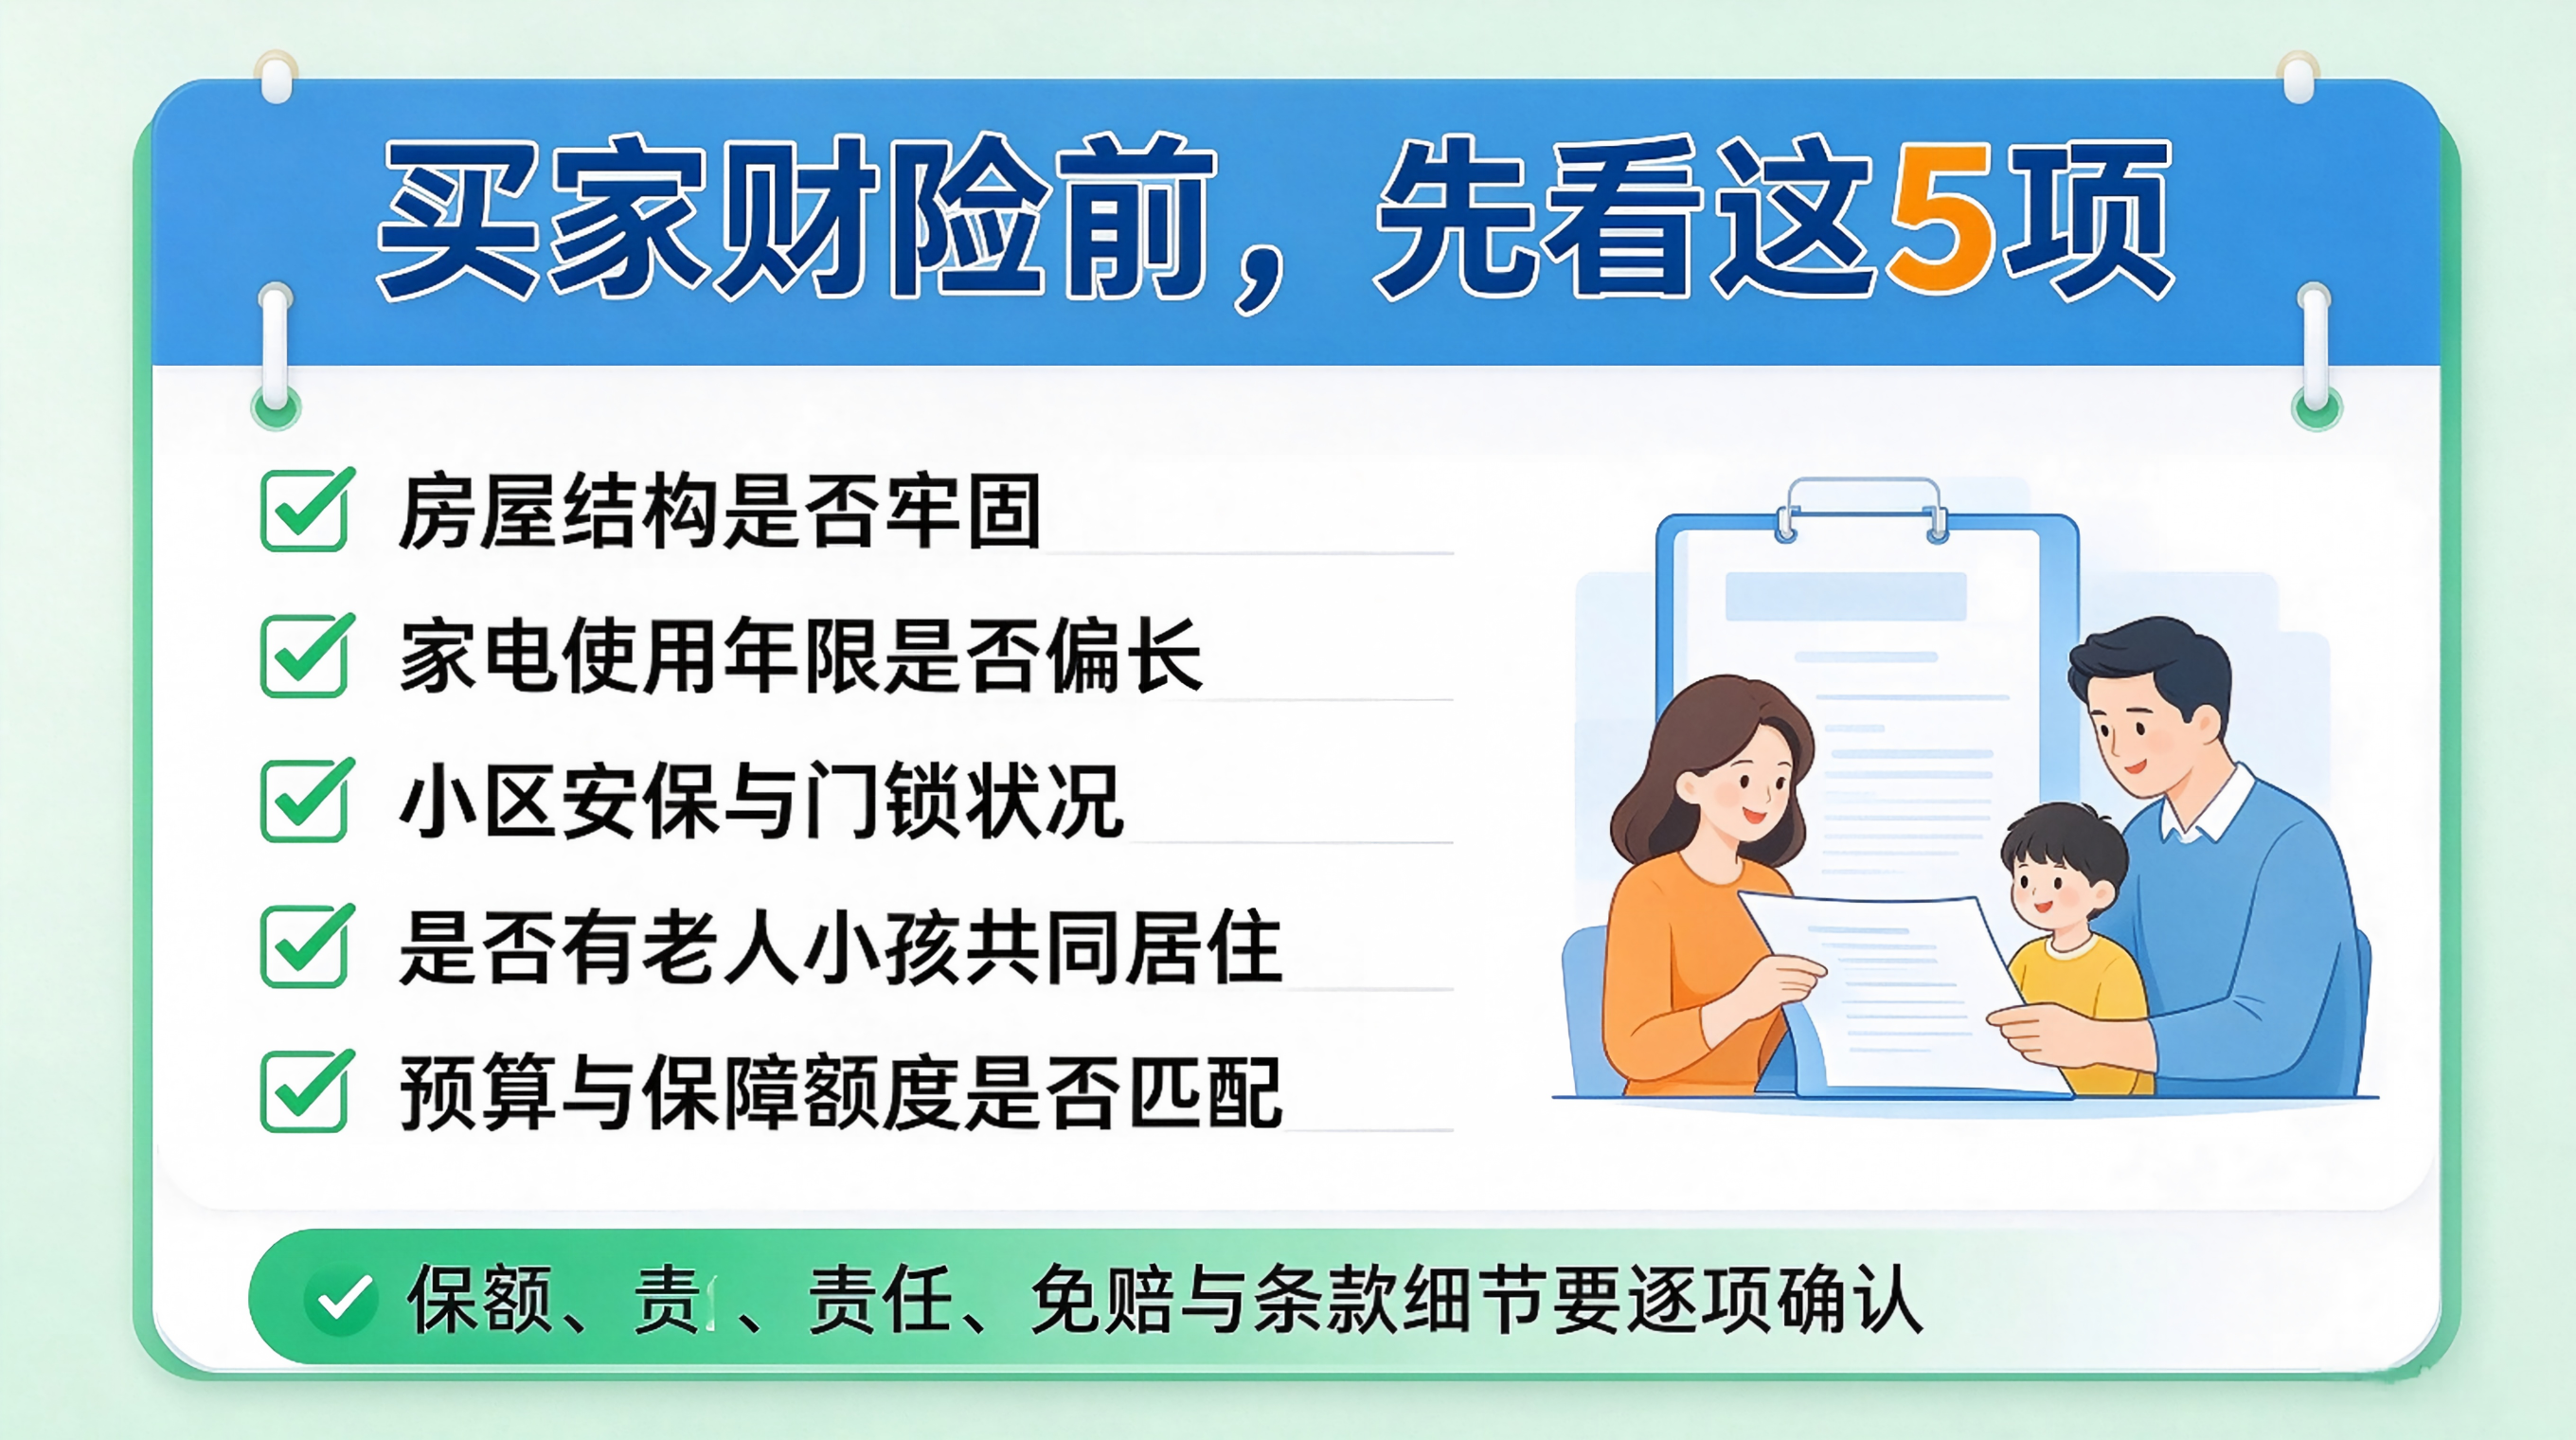
五、买保险前,先做一次 “家庭风险体检”
1. 看房屋
房屋是否老旧?水管、电路、燃气管道是否定期检查?门窗防盗是否牢固?阳台、外墙是否有脱落风险?
2. 看家电
家电使用了多少年?是否经常出现故障?热水器、洗衣机、空调等高风险设备是否有保养记录?
3. 看人员
家中是否有老人、小孩?是否有人长期不在家?是否经常出差或长期空置房屋?
4. 看财务
如果发生意外,家庭是否能轻松承担维修、重置和临时住宿费用?是否有足够预算应对突发损失?
六、投保家财险,重点看这几个细节
1. 保障范围
不要只看 “有没有保”,更要看 “保什么”。火灾、爆炸、漏水、盗窃、家电意外、第三者责任等是否包含在内,是判断产品是否适合家庭的关键。
2. 保额是否充足
房屋价值、装修成本、家电家具价值不同,所需保额也不同。保额过低,可能无法覆盖实际损失;保额过高,则可能造成不必要的保费支出。
3. 免赔额与赔付比例
保险条款中通常会约定免赔额、赔付比例、责任限额等内容。出险后,实际能获得多少赔付,往往与这些细节直接相关。
4. 责任免除
战争、核风险、故意行为、违章建筑、未按要求维护设备等情况,通常不在保障范围内。投保前一定要阅读条款,避免误解。
5. 服务与理赔便利性
保险买的不仅是产品,也是服务。出险后能否及时报案、材料是否清晰、审核是否顺畅,都会影响实际体验。
七、太平洋保险家财险,如何理解?
太平洋保险作为国内较有知名度的保险公司之一,其家财险产品通常会围绕家庭财产安全、风险转移和理赔服务展开。相比只关注单一事故的保障,家财险更适合作为家庭风险组合中的基础防线。
不过,不同地区、不同产品版本的责任范围、保额、费率和条款细节可能存在差异。具体选择时,应结合房屋情况、家庭结构、财产价值和预算综合判断,而不是盲目购买。
八、家庭风险建议清单
- 定期检查水管、电路、燃气和家电
- 安装合格门锁、防盗窗或智能安防设备
- 家中贵重物品拍照留存,必要时做好防盗措施
- 长期出差时,安排亲友定期查看房屋
- 购买保险前,认真阅读保障范围、责任免除和理赔条款
- 根据房屋价值、装修和家电情况合理选择保额
结语:
家财险不是 “奢侈品”,而是家庭财务安全的防火墙。当意外发生时,它不一定能阻止风险,但可以帮助家庭减少损失、恢复生活秩序。
对于大多数家庭而言,一份结构清晰、责任匹配的家财险,值得被认真纳入家庭保障计划。
温馨提示:本文仅作为宣传科普。保险产品请以保险合同条款为准,投保前请仔细阅读保障范围、免责条款等内容