太平洋保险 · 安全生产责任保险政策解读
政策法规 · 安责险投保的制度背景
近年来,国家对安全生产的监管力度持续加码。安全生产责任保险(以下简称“安责险”)作为国家明确要求的强制性保险制度,已经不是企业“想不想买”的问题,而是“必须买、不买不行”的合规底线。很多企业主对安责险的政策要求还一知半解,今天我们就把这件事讲清楚。
一、哪些行业属于强制投保安责险的范围?
根据《安全生产法》第五十一条规定,属于国家规定的高危行业、领域的生产经营单位,应当投保安责险。具体范围由国务院应急管理部门会同有关部门确定。
目前明确要求投保安责险的行业主要包括:煤矿、非煤矿山、危险化学品、烟花爆竹、交通运输、建筑施工、民用爆炸物品、金属冶炼、渔业生产等九大高危行业领域。此外,部分地区还将粉尘涉爆、有限空间作业等较高风险行业纳入了当地的安责险推广范围。
需要特别注意的是,即便是不在强制名单内的行业,只要企业存在较大安全生产风险,投保安责险也是非常有必要的。安责险的风险减量服务,对任何重视安全生产的企业都有实际价值。
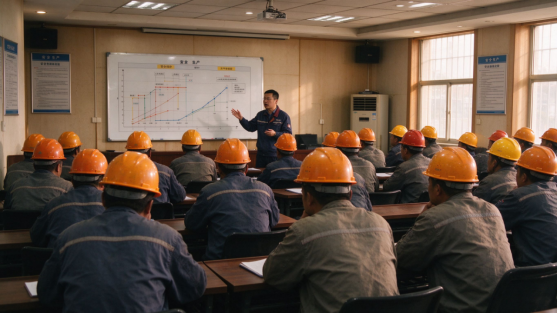
安全生产培训 · 风险减量服务的重要一环
二、不投保安责险,企业会面临什么后果?
第一,行政处罚。《安全生产法》第一百零九条明确规定,高危行业、领域的生产经营单位未按照国家规定投保安责险的,责令限期改正,处五万元以上十万元以下的罚款;逾期未改正的,处十万元以上二十万元以下的罚款,对其直接负责的主管人员和其他直接责任人员处二万元以上五万元以下的罚款。
第二,事故赔偿全额自担。如果企业没有投保安责险,一旦发生生产安全事故,所有赔偿费用、医疗费用、善后费用都要由企业自己承担。前面我们算过这笔账,一次严重工伤事故的赔偿金额通常在百万级别。
第三,影响企业信用。现在安全生产领域的失信联合惩戒机制越来越完善,未投保安责险、发生重大安全事故等行为,都会被记入企业信用记录,直接影响投标、融资、资质认定等经营活动。
第四,监管检查重点对象。投保安责险是安全生产标准化评审、各类评优评先的重要参考条件。没投保的企业,在后续的安全检查中会被列为重点关注对象,增加迎检成本。
三、投保安责险的正确姿势:投保前要做什么?
首先,要摸清企业的风险底数。投保前,企业应该对自身的生产工艺、设备设施、作业环境、人员管理等进行一次全面的安全风险辨识,搞清楚自己最可能出什么类型的事故。太平洋保险的风控团队可以协助企业完成这项工作。
其次,选对保障额度。安责险的保障额度不是越高越好,也不是越低越省钱,而是要与企业的风险敞口相匹配。专业的保险顾问会根据企业的行业类型、员工人数、资产规模、历史事故记录等因素,给出合理的保额建议。
再次,关注服务质量。安责险不是一张简单的保单,它包含了大量的风险预防服务。投保前要了解保险公司能提供哪些安全培训、隐患排查、应急演练等增值服务,这些服务的实际价值往往超过保费本身。
最后,选择靠谱的保险公司。安责险涉及重大事故的理赔,对保险公司的资金实力、理赔能力、服务网络都有很高要求。太平洋保险作为国内领先的保险集团,在安责险领域积累了丰富的经验,值得企业信赖。
合规先行,风险可控 · 太平洋保险安责险,陪你走稳每一步
合规提示:本文仅为保险知识科普与产品介绍,具体保障责任、免赔额、赔偿限额、免责条款及承保规则,以正式保险合同条款为准;建议结合企业资产实际,咨询专业保险顾问定制适配方案。