办企业的人都清楚,厂房、机器、一仓库存,是多年一点点攒下的家底。可这些家底放在那里,并不等于万无一失:一场突如其来的火灾、一场连阴雨引发的洪水、一次设备意外,都可能让多年积累在短时间内受损。面对这类大额财产损失,企业很难一次拿出大笔资金恢复生产。企业财产保险(简称企财险),就是由企业作为投保人,用一笔相对可控的保费,把厂房、设备、库存等财产因合同约定灾害造成的损失风险转移给保险公司,让企业在意外发生后获得经济补偿,不至于一次事故就伤筋动骨。
一、企财险保的是什么
企财险承保的是企业拥有、控制或对其具有保险利益的有形财产,大体可以分成固定资产、流动资产,以及双方特别约定的其他资产三类。
(一)固定资产
固定资产是企财险最核心的保障对象,指使用周期长、价值相对稳定的长期资产,主要包括:企业自有的厂房、办公楼等建筑物;租赁场地内的固定装修;生产设备、动力设备、辅助生产设备等。这些资产投入大、更换成本高,一旦因火灾、自然灾害受损,修复或重置费用往往不小,也是企财险重点保障的部分。
(二)流动资产
流动资产指形态、数量随经营频繁变化、周转较快的财产,主要包括原材料、半成品、在产品、产成品、包装物以及库存商品、待发货物等。这类资产单价可能不高,但总量可观,容易因火灾、水浸、盗窃等受损,且直接关系到企业能否正常供货与周转,同样是企财险的重要保障对象。
(三)特殊约定资产
除上述两类,企业的供水、供电、供气等附属设备,在双方特别约定的情况下也可以纳入保障。需要留意:生鲜等鲜活易腐物品通常需要附加特定条款才能承保;珠宝、艺术品等高价值物品一般要特约承保并明确价值,普通标准条款并不当然覆盖。
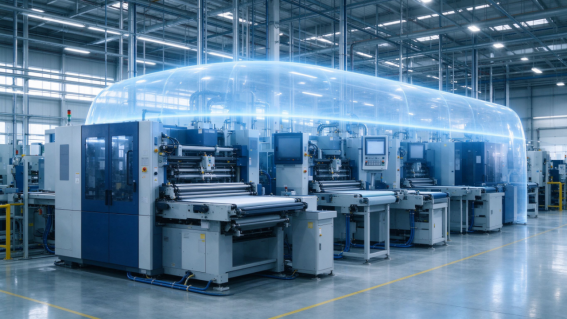
图1 固定资产:厂房与成套生产设备是企财险重点保障对象
二、三档险种怎么选:基本险、综合险、一切险
企财险按承保风险的广度分为基本险、综合险和一切险三个层次,保障范围逐级扩大,企业可结合自身风险状况和预算选择。
(一)财产基本险
保障范围最窄,主要承保火灾、爆炸等少数几种重大风险造成的直接财产损失,适合风险相对单一、预算有限、以防范火灾爆炸为主的企业。
(二)财产综合险
在基本险基础上扩展承保多种自然灾害,如雷击、暴雨、洪水、暴风、龙卷风、冰雹、台风、暴雪、冰凌,以及突发性滑坡、崩塌、泥石流、地面突然下陷下沉等,还包括飞行物体及空中运行物体坠落。地处沿海、雨季集中或易受地形影响的企业,综合险的防护更为全面。
(三)财产一切险
采用“列明除外责任”的方式:只要损失不是合同明确排除的原因造成的,原则上都在保障范围内,承保面最广,适合资产价值高、风险复杂、希望获得较全面防护的企业。
表1 企业财产险三档险种对比
|
险种 |
主要承保风险 |
保障广度 |
适合企业 |
|
财产基本险 |
火灾、爆炸等少数重大风险 |
最窄 |
风险单一、以防火防爆为主、预算有限 |
|
财产综合险 |
基本险+暴雨、洪水、台风、雷击等列明自然灾害 |
居中 |
地处沿海、雨季或地形风险区,需覆盖自然灾害 |
|
财产一切险 |
除合同明确除外的原因外,突发意外与自然灾害造成的损失 |
最广 |
资产价值高、风险复杂、追求全面防护 |
三、出险后怎么赔:足额、不足额与超额
企财险遵循损失补偿原则,赔偿金额与投保时确定的保险金额、出险时财产的实际价值密切相关,通常有三种情形。
(一)足额投保:保险金额等于保险价值
财产损失多少,在保额范围内赔偿多少,赔偿金额不超过实际损失。
(二)不足额投保:保险金额低于保险价值
按比例赔付,即赔偿金额=实际损失×(保险金额÷保险价值)。资产实际价值较高却只按较低金额投保,出险后只能按投保比例获得补偿,其余部分需企业自行承担,这是很多企业容易忽略的缺口。
(三)超额投保:保险金额高于保险价值
超过保险价值的部分无效,赔偿以实际损失或保险价值为限,多缴的保费并不会换来更高赔付。
在价值确定上,固定资产若按“重置价值”约定保额,损失时按修复或重置费用赔付;若按“账面原值”投保,赔偿时通常需扣除折旧。流动资产一般按出险时的实际价值(市场价格或成本价)赔付。此外,事故发生后企业为抢救财产、防止损失扩大而采取合理施救措施支出的必要费用,保险公司通常在财产损失赔偿之外另行补偿,且不超过合同约定的比例上限,鼓励企业第一时间止损。
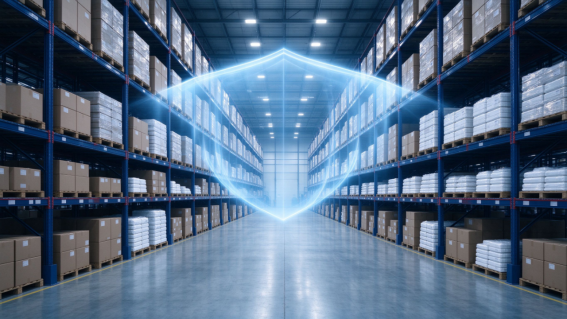
图2 流动资产:原材料与成品库存同样需要保障
四、附加保障与“不保清单”
(一)常见附加险
主险之外,企业可结合行业特点加保附加责任,常见的有:机器损坏险,补充承保设备因操作失误、设计制造缺陷、离心断裂等突然意外造成的损坏;营业中断险(利润损失险),补偿企业因保险事故停工停产期间的合理利润损失与必要维持费用;公共事业供应中断险,覆盖停水、停电、停气导致的相关损失。
(二)通常不保的财产
标准企财险一般不承保:货币、有价证券、票据、账册、技术资料、电脑软件;枪支弹药及非法占有的财产;违章建筑、危险建筑;土地、矿藏、动植物;汽车、船舶等交通运输工具;手机、笔记本电脑等便携式电子设备,除非另行特约。这类财产如需保障,应单独安排。
(三)需要特别约定的风险
地震、海啸以及战争、核辐射、财产自然损耗、故意破坏等,通常属于除外责任;地震造成的次生灾害默认也不保,地处地震高发区的企业若有需要,应单独特约加保。
五、中小企业投保的几点实用建议
一是先做风险评估,摸清自家厂房、设备、库存的真实价值与主要风险点,再决定保什么、保多少。二是尽量足额投保,避免因不足额导致按比例赔付,留下自行承担的缺口。三是按行业和所在地风险选档:火灾爆炸风险突出的可先配基本险,地处自然灾害多发区的优先考虑综合险,高价值、高风险资产可评估一切险。四是企业扩产、添置新设备、进入库存旺季时,及时复盘并调整保额与保障范围,让保单与实际家底始终匹配。五是保险只是分担风险的工具,不能代替防灾,日常做好消防检查、防汛防潮、设备维护,既是对经营负责,也避免因明显疏忽影响理赔。
把厂房、设备、库存这些家底妥善安排好,企业才能在风浪来临时稳得住。一份与自身风险匹配的企业财产保险,未必能阻止事故发生,却能在意外之后帮企业把损失补回来、把生产续上去。结合自身经营实际,咨询专业顾问定制方案,是中小企业给“家底”上的一道稳妥防火墙。
合规提示:本文仅为保险知识科普与产品介绍,具体保障责任、免赔额、赔偿限额、免责条款及承保规则,以正式保险合同条款为准;建议结合企业资产实际,咨询专业保险顾问定制适配方案。