在实际经营中,很多企业并不是不重视安全,而是缺乏系统的风险识别能力和持续改进机制。
一些企业虽然制定了安全制度,但停留在纸面;一些企业配备了消防设施和安全设备,但员工操作不规范、隐患排查不深入;还有一些企业在事故发生后才意识到,风险防控体系存在明显漏洞。
太平洋保险安责险的服务逻辑,就是把保险保障与事故预防结合起来,帮助企业从 “被动接受风险” 转向 “主动管理风险”。
一、安责险服务的基本逻辑
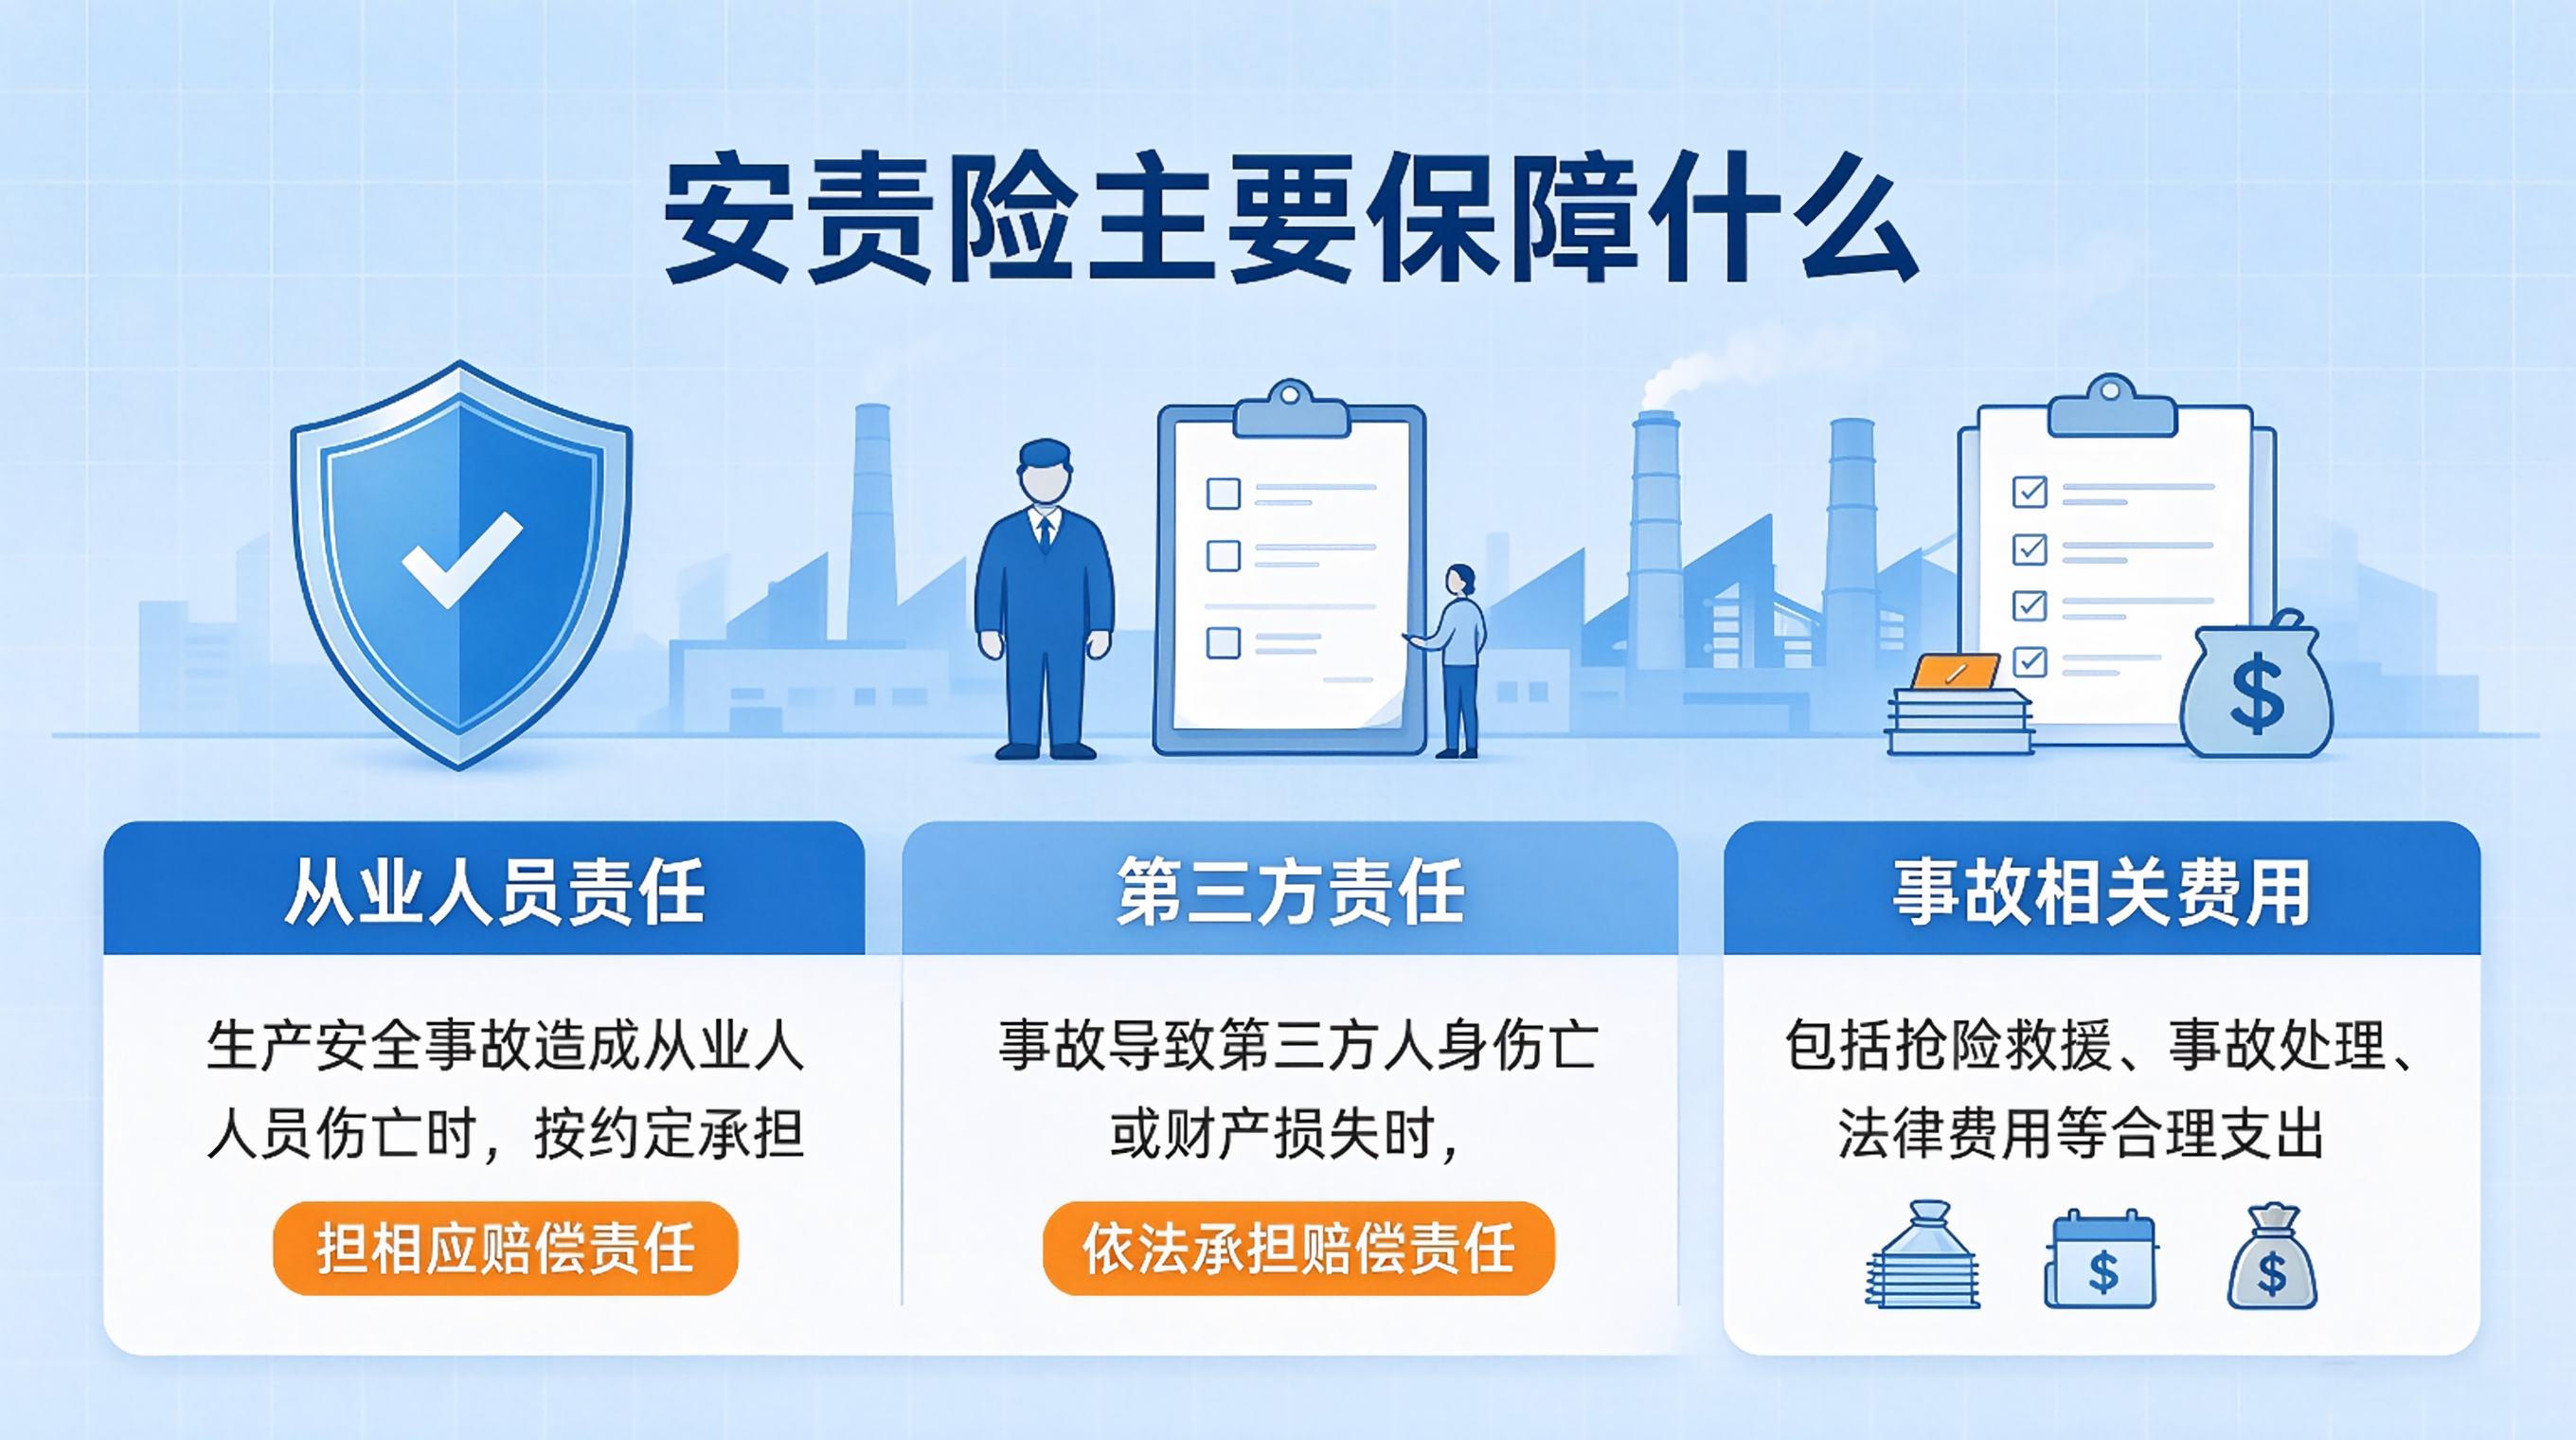
安责险服务通常围绕企业安全生产风险展开,核心逻辑包括三个环节:
第一步,识别风险。 通过现场查看、资料分析、人员访谈等方式,了解企业的生产流程、设备状况、安全制度、人员管理和历史事故情况。
第二步,提出建议。 根据风险识别结果,形成具体的隐患清单和整改建议,帮助企业明确哪些问题需要立即整改,哪些需要持续优化。
第三步,持续保障。 通过保险合同提供事故赔偿保障,并在事故发生后协助企业开展理赔处理,降低事故对经营的冲击。
这三个环节环环相扣,形成 “风险识别 — 隐患整改 — 保险保障 — 理赔服务” 的完整闭环。
二、案例一:制造企业如何通过安责险补齐安全管理短板?
某机械制造企业从业人员较多,生产车间涉及设备操作、吊装作业、动火作业和临时用电等风险。过去,企业虽然有安全员,但风险检查较为分散,隐患整改跟踪不够闭环。
在安责险服务过程中,保险公司协助企业开展了全面风险排查,重点关注设备防护、用电安全、消防通道、危险作业管理和员工操作规范等方面。
通过排查,企业发现多个典型问题:部分设备防护罩缺失,配电箱标识不清,员工进入生产区域未按规定佩戴劳保用品,消防通道存在杂物堆放,动火作业审批记录不够完整。
针对这些问题,服务团队提出了具体整改建议,并协助企业建立隐患跟踪清单。企业随后完成设备防护改造、用电规范整理、消防通道清理、作业流程优化和员工安全培训。
一段时间后,企业的现场违规操作明显减少,安全管理记录更加完整,员工的安全意识也有所提升。
这个案例说明,安责险并不是替代企业安全管理,而是通过外部专业视角,帮助企业发现容易忽略的细节问题。
三、案例二:危化企业如何强化风险防控能力?
危险化学品企业的安全风险更高,一旦发生泄漏、火灾或爆炸,后果可能非常严重。因此,这类企业对安全制度、设备运行、作业流程和应急管理的要求也更高。
某危化企业在参保安责险后,保险公司联合安全服务力量,对企业的储罐区、生产装置区、装卸区、配电室和消防系统进行了重点检查。
检查中发现,企业存在部分设备维护记录不及时、安全附件校验周期不清晰、应急演练内容偏简单、员工对部分应急处置流程不熟悉等问题。
服务团队据此提出整改建议,包括完善设备维护台账、明确安全附件检测周期、优化应急预案、增加针对性演练等。企业根据建议逐步整改后,现场管理和应急准备能力明显增强。
对于危化企业来说,安责险的意义不仅在于发生事故后获得赔偿,更在于通过持续的风险排查,避免小隐患演变成大事故。
四、案例三:建筑施工企业如何提升现场安全管理水平?
建筑施工项目具有人员流动大、交叉作业多、现场环境复杂、风险点变化快等特点,安全管理难度较高。
某建筑施工企业在项目推进过程中,曾面临高处作业防护不到位、临时用电管理混乱、脚手架搭设不规范、安全教育记录不完善等问题。
通过安责险配套服务,服务团队对项目现场进行了多次检查,并结合施工进度提出阶段性安全建议。例如,在主体施工阶段重点关注高处坠落和物体打击风险,在机电安装阶段重点关注临时用电和动火作业风险,在装饰装修阶段重点关注消防安全和交叉作业风险。
企业根据建议优化了现场防护设施,增加了班前安全教育,完善了安全检查记录,并对高风险作业实行更严格的审批管理。
这一案例体现出安责险服务的特点:不是一次性检查,而是根据项目进度动态识别风险。
五、安责险服务真正解决了哪些问题?
从大量企业实践看,安责险主要帮助企业解决四类问题:
第一,风险识别能力不足。 很多企业能看到明显问题,但对系统性风险、隐蔽风险和管理流程风险识别不够。安责险服务有助于企业更全面地梳理风险。
第二,隐患整改不闭环。 发现问题只是第一步,关键在于整改跟踪。安责险服务通过清单化管理,帮助企业把隐患整改落到实处。
第三,安全培训流于形式。 部分企业培训内容与现场实际结合不够紧密。安责险服务可围绕企业真实风险点,帮助培训更有针对性。
第四,事故应对能力不足。 发生事故后,企业往往缺乏处置经验。安责险不仅提供理赔支持,也能推动企业完善应急预案和演练机制。
六、太平洋保险安责险的服务重点是什么?
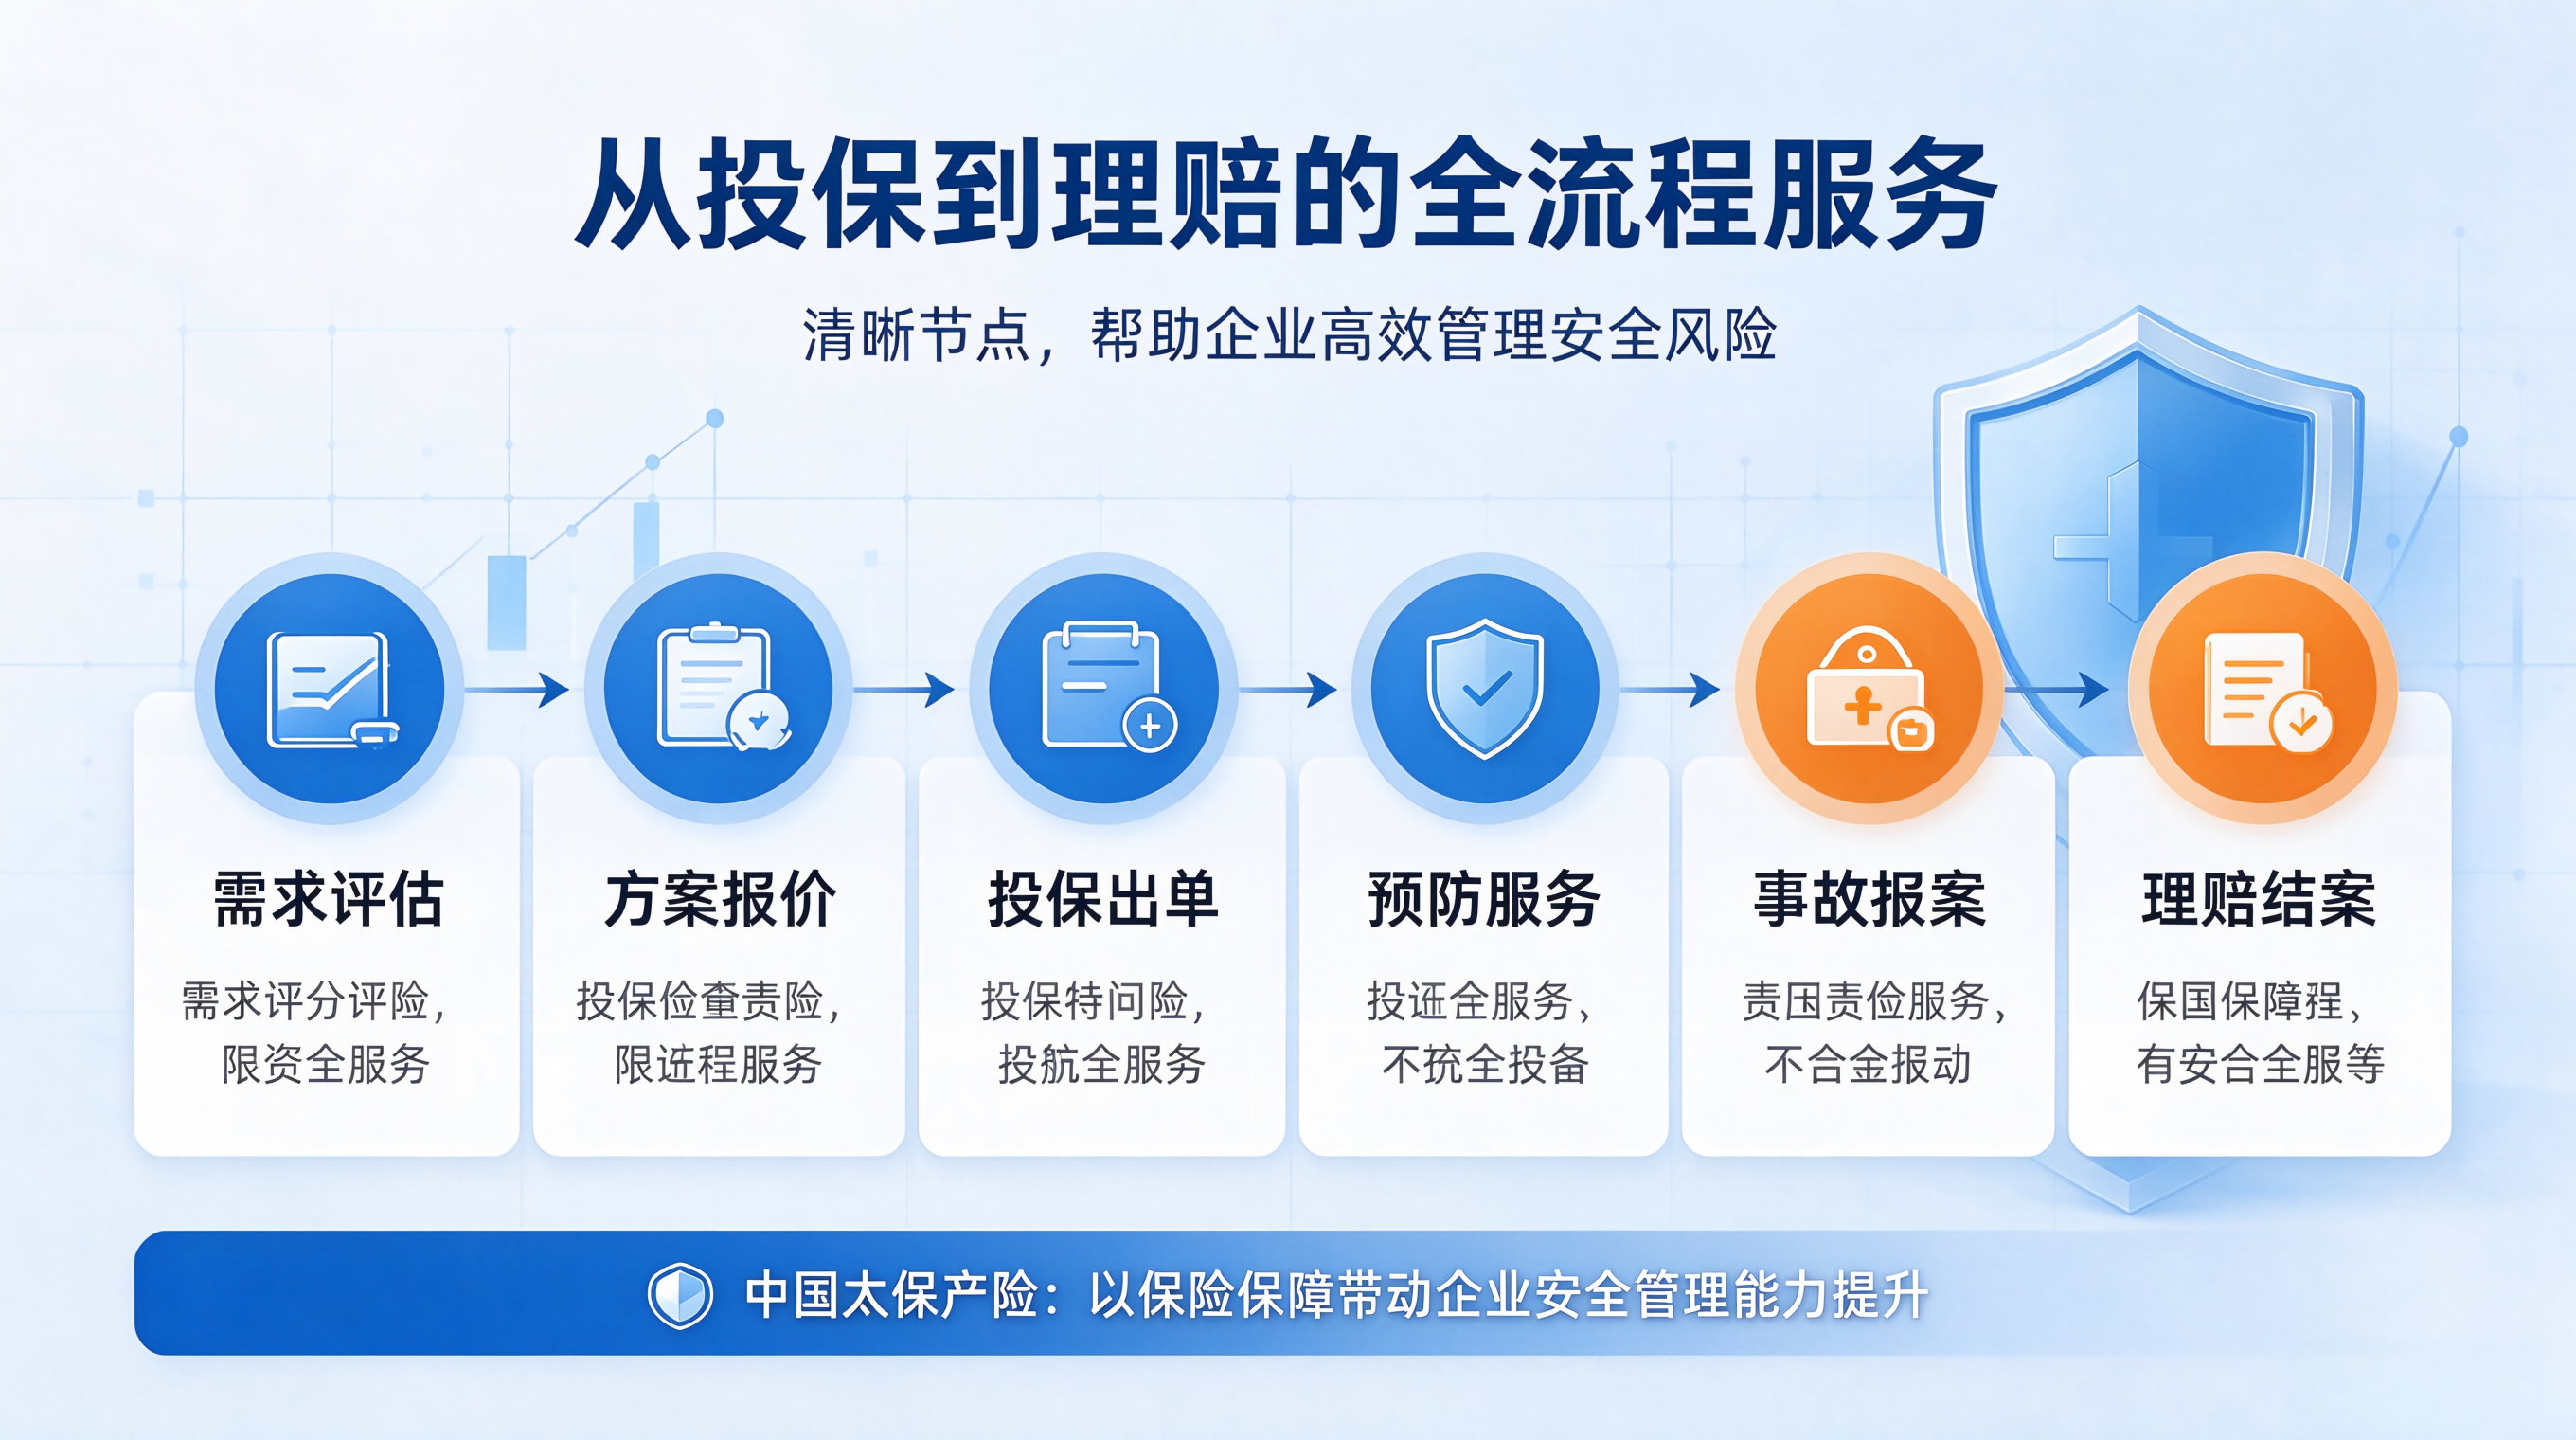
太平洋保险安责险通常强调从企业实际风险出发,提供更贴近经营场景的解决方案。
一是重视风险评估。 不同行业、不同规模、不同生产流程的企业,风险结构差异很大。安责险方案需要结合企业实际情况制定,而不是简单套用统一模板。
二是重视事故预防。 通过安全检查、培训宣导、隐患整改建议等方式,帮助企业提升安全管理能力,从源头上减少事故发生。
三是重视理赔服务。 事故发生后,企业需要清晰的理赔指引和高效的服务支持。保险公司能否快速响应、协助资料整理、推动责任认定和理赔处理,直接影响企业体验。
四是重视持续服务。 安全生产不是一劳永逸的工作,企业生产流程、设备状态、人员结构和外部环境都在变化,因此安责险服务也需要持续跟进。
七、企业在安责险服务中,如何保证效果?
首先,企业管理层要真正重视安全管理。只有管理层形成共识,安全投入和隐患整改才能真正落地。
其次,安全管理部门要把安责险服务与日常管理结合起来。保险公司提出的建议,不能停留在报告里,而要纳入企业安全工作计划。
再次,要建立隐患整改跟踪机制。对发现的问题明确整改责任人、整改时限和复查要求,形成闭环管理。
最后,要加强员工培训。安全制度再好,最终也要通过员工执行。企业应把安责险服务中发现的风险点转化为培训内容,让员工真正理解风险、掌握操作规范。
结语
太平洋保险安责险的案例价值,在于它重新定义了企业与保险服务之间的关系。
保险不再只是 “出事之后赔钱”,而是成为企业安全管理体系的一部分。通过风险识别、隐患整改、安全培训和理赔服务,安责险能够帮助企业提升风险管理能力,减少事故发生,降低经营损失。
对于企业而言,真正值得投入的,从来不是一张简单的保单,而是一套能够持续改善安全管理水平的机制。
太平洋保险安责险,正是朝着这个方向,为企业提供更具实际价值的风险管理解决方案。
温馨提示:本文仅作为宣传科普。保险产品请以保险合同条款为准,投保前请仔细阅读保障范围、免责条款等内容。