在企业经营过程中,员工意外风险始终是难以完全回避的管理课题。无论是办公室、生产车间、施工现场,还是外勤出差途中,都可能因突发事故造成人身伤害。
对于企业而言,员工意外事故不仅会带来医疗救治、误工补偿、伤残抚恤等直接成本,还可能影响团队稳定、客户交付和雇主声誉。因此,团体意外伤害保险,已经从一项可选福利,逐渐成为企业风险管理和员工关怀体系中的重要组成部分。
太平洋保险团体意外伤害保险,面向企业客户提供以员工意外风险为核心的保险保障方案,并可结合企业行业属性、岗位特点、人员规模和预算情况,形成更具针对性的保障组合。
一、团意险解决的不是单一问题,而是一组风险
很多企业最初接触团意险,是因为担心员工发生意外后产生赔偿责任。但随着企业管理意识提升,团意险的作用已经扩展到更多层面。
第一,补偿员工意外事故造成的人身损失。 员工因意外导致受伤、伤残或身故时,团意险可以按照合同约定提供相应保险金,帮助员工及家庭缓解医疗费用和生活压力。
第二,减轻企业的经济补偿压力。 一旦发生较严重的员工意外事故,企业可能面临较大的财务支出。团意险通过保险机制,将部分风险转移给保险公司,降低企业经营波动。
第三,提升员工福利感知和团队稳定性。 对员工来说,团意险不仅是一份保险,也是企业关怀的体现。尤其是对于一线岗位、外勤岗位和高风险岗位员工,意外保障更能体现企业对人身安全的重视。
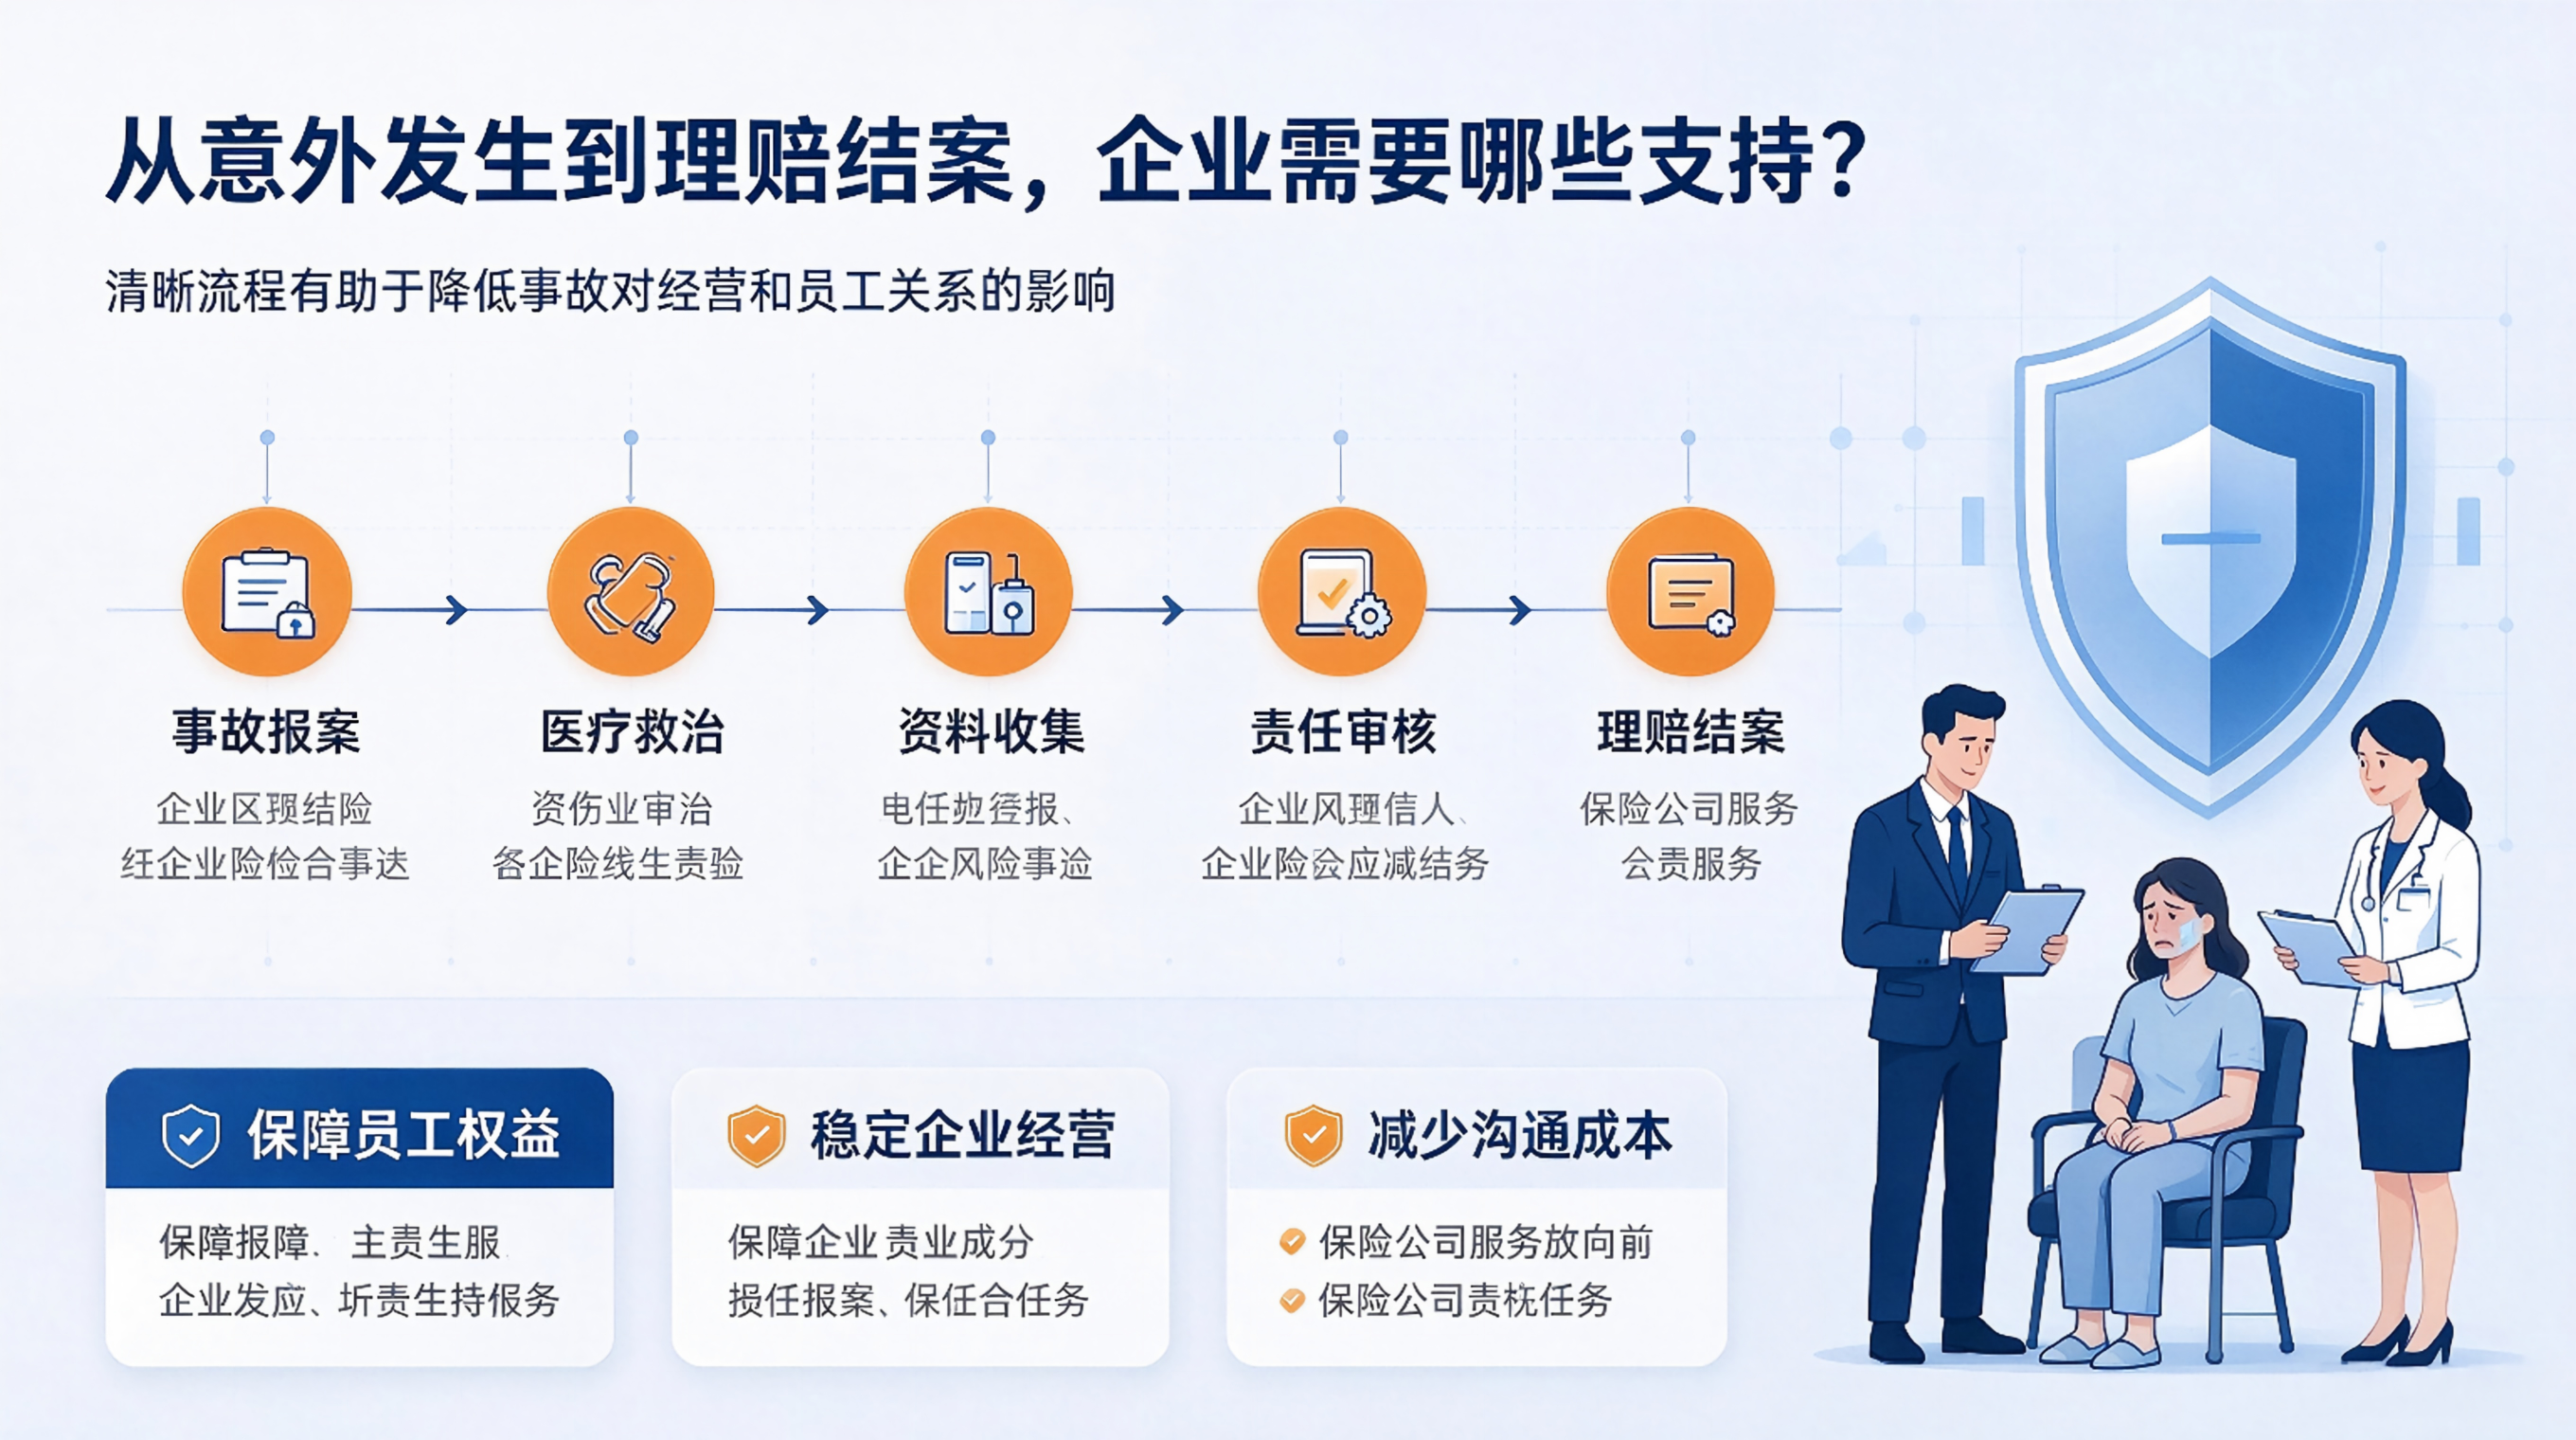
第四,帮助企业规范风险处理流程。 发生意外事故后,保险公司通常会协助企业开展报案、资料收集、责任认定和理赔处理,让企业在面对突发事件时更有条理。
二、团意险的核心保障内容有哪些?
不同企业的岗位风险不同,团意险方案也会存在差异。但一般来说,团意险主要围绕以下几类保障展开:
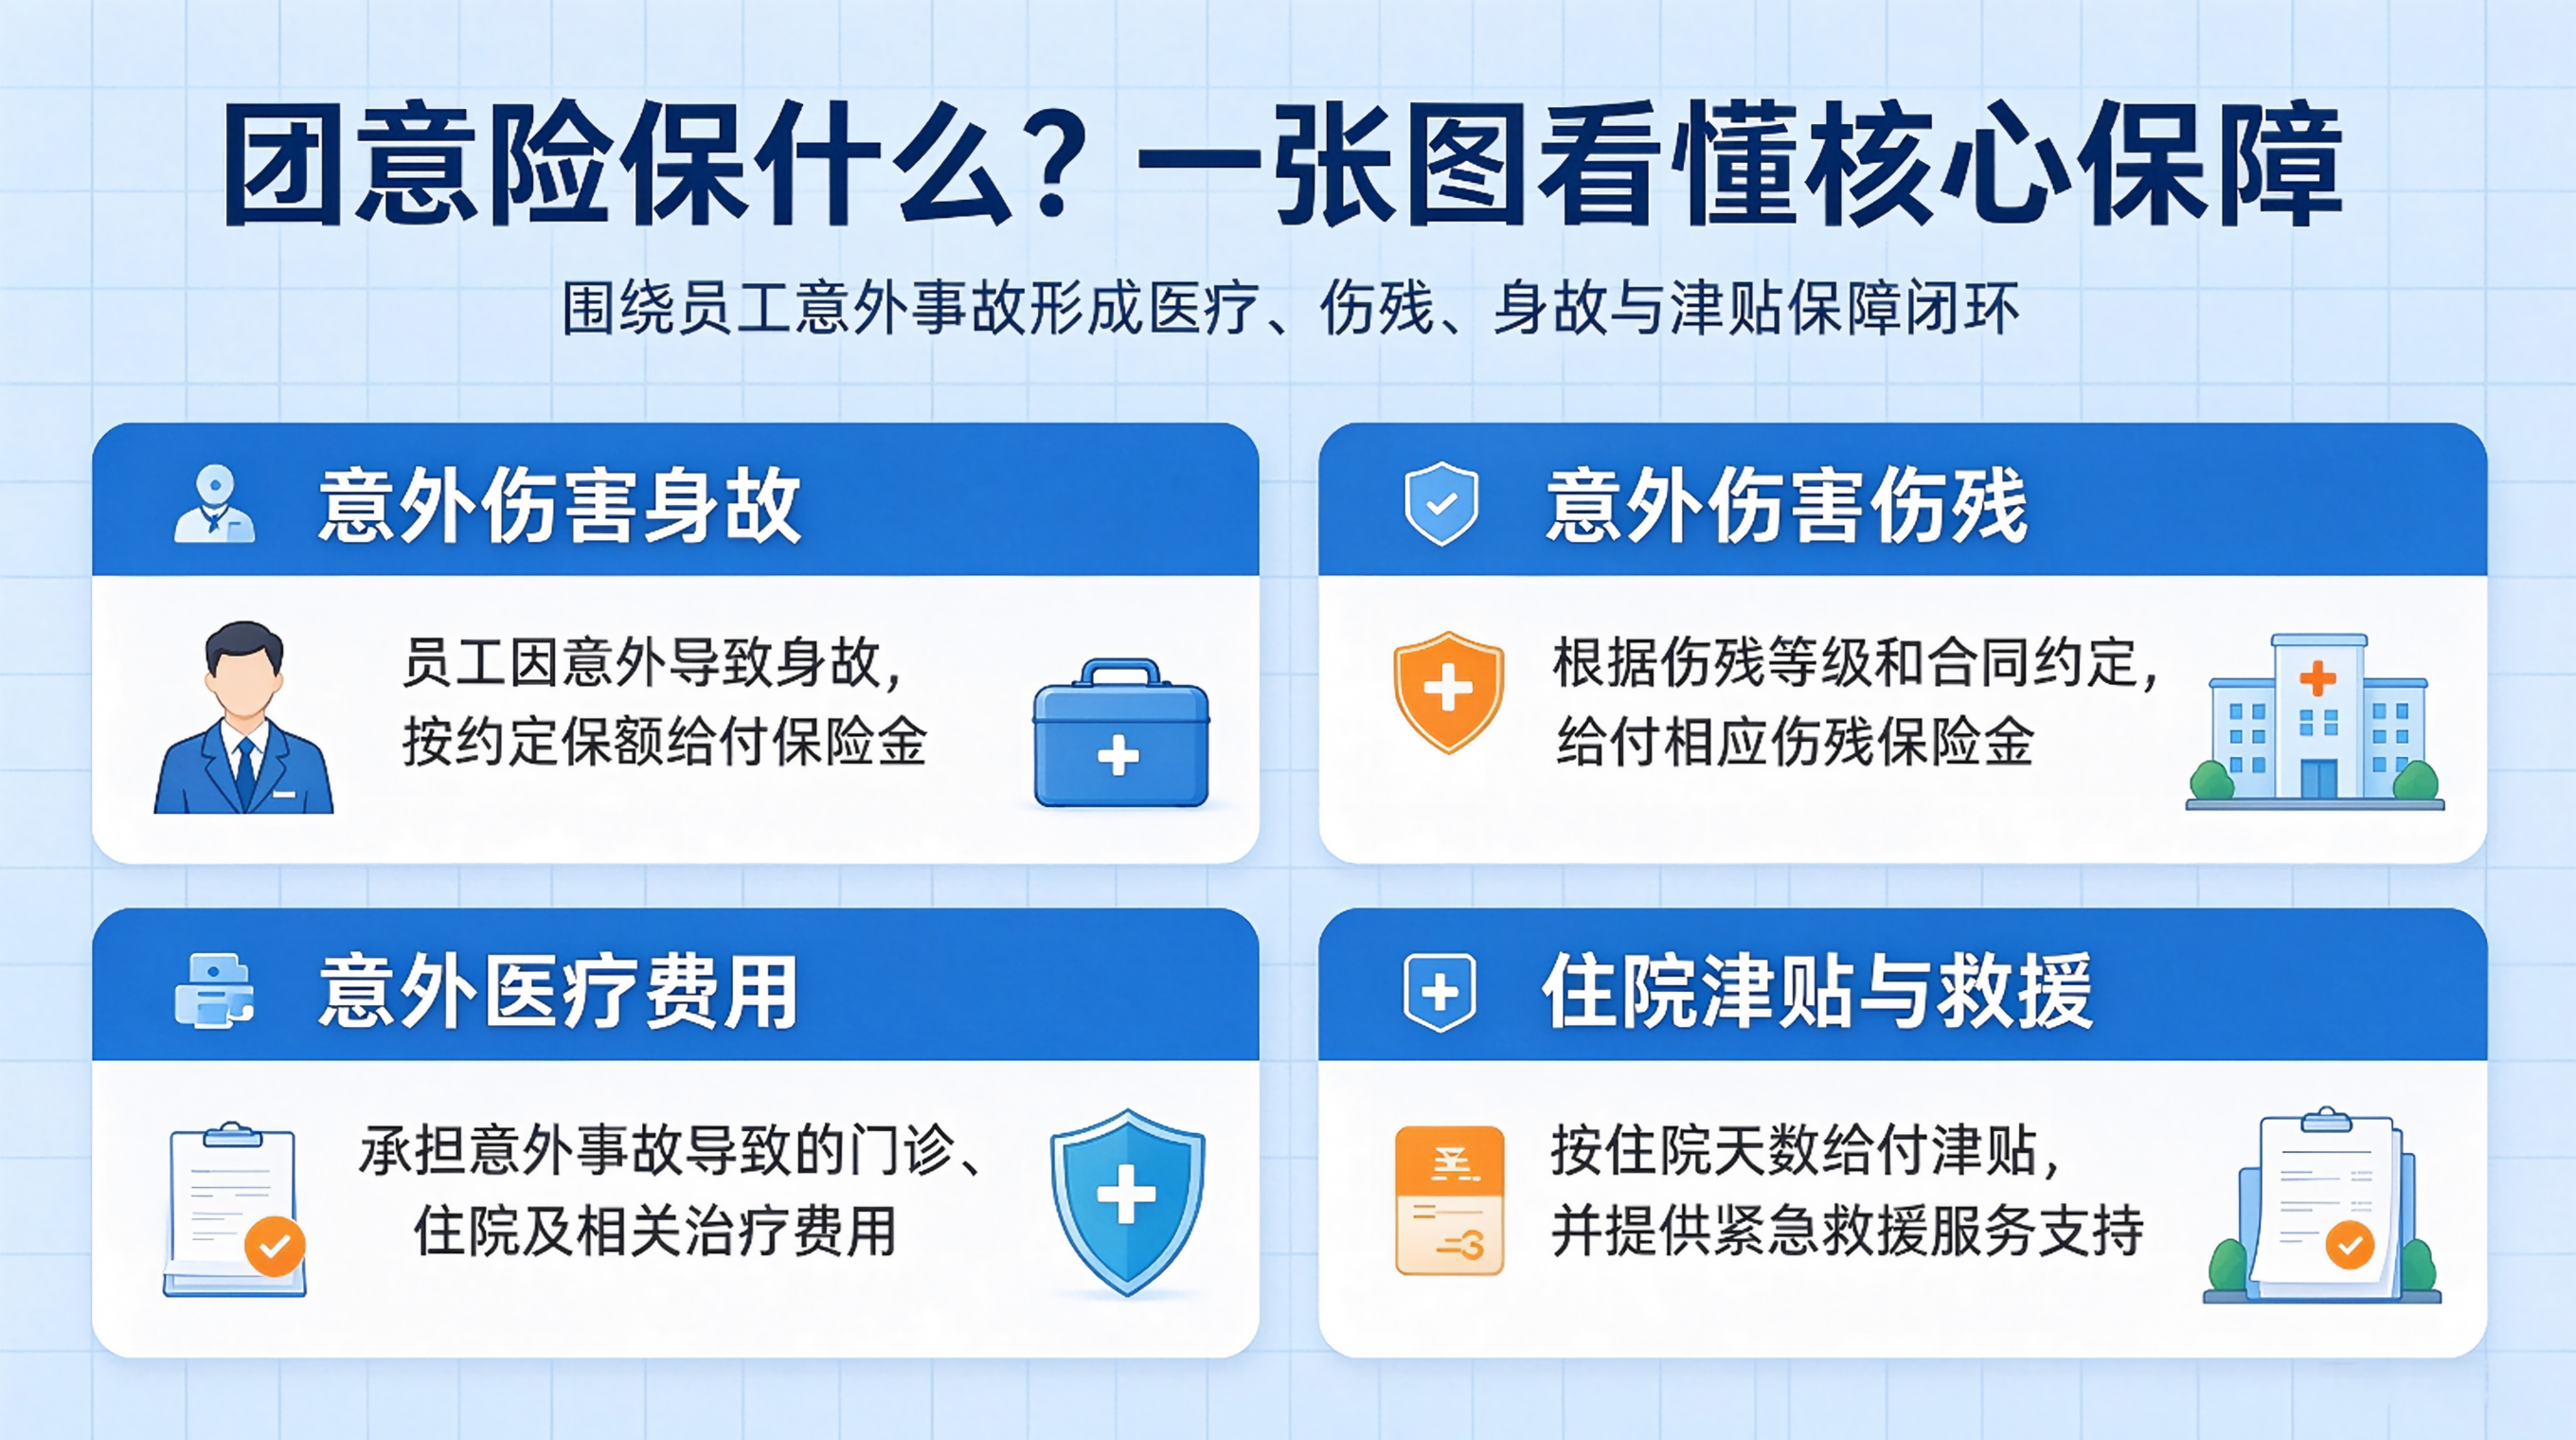
1. 意外伤害身故保障
员工在保险期间内因意外事故导致身故,保险公司按照合同约定的保额给付身故保险金。
这是团意险最基础的责任之一,主要用于保障员工家庭在遭遇重大变故时的经济稳定。对于经常出差、外勤、施工或从事高风险作业的员工来说,这项保障尤其重要。
2. 意外伤害伤残保障
员工因意外事故造成身体伤残时,保险公司会根据伤残等级和合同约定,给付相应比例的伤残保险金。
伤残责任的意义在于,它不仅关注事故后果,也关注员工恢复劳动能力后的长期生活影响。伤残程度不同,对员工职业发展和家庭生活的影响也不同,因此保额设置需要结合企业风险等级和员工收入水平综合考虑。
3. 意外医疗费用补偿
员工因意外事故受伤后,在医院进行门诊、住院、手术、药品等治疗所产生的合理医疗费用,可按照合同约定申请报销。
意外医疗是团意险中使用频率较高的责任。很多企业在配置团意险时,会特别关注医疗费用范围、免赔额、报销比例、是否包含社保外用药等细节,因为这些因素直接影响员工实际体验。
4. 住院津贴与误工补偿
部分团意险方案会附加住院津贴,员工因意外住院期间,保险公司按实际住院天数给付一定金额的津贴。
这类保障虽然金额不一定很高,但能够帮助员工弥补住院期间的部分误工损失和生活支出,也让企业在处理事故时更具人文关怀。
5. 紧急救援与附加服务
一些团体意外保险产品还会提供紧急救援服务,例如医疗转运、紧急救援咨询、住院安排、家属探视协助等。
这类服务在员工异地出差、外勤作业、施工项目等场景中更有价值。尤其是事故发生后,员工和家属往往情绪紧张,企业也需要专业机构协助处理医疗和沟通问题。
三、哪些企业更需要配置团意险?
理论上,只要企业有员工,就存在意外风险。但从风险程度和管理需求看,以下几类企业尤其值得重视:
- 建筑施工、工程安装、装饰装修企业;
- 制造业、加工厂、物流仓储企业;
- 交通运输、网约车、快递外卖企业;
- 大型商场、酒店、餐饮、物业服务企业;
- 经常安排员工出差、外勤、驻场的企业;
- 人员规模较大、岗位类型复杂的集团企业。
对于这些企业来说,员工意外风险不仅频率较高,而且事故后果可能较重。如果缺乏保险保障,企业一旦遇到重大意外事故,经营和声誉都可能受到明显冲击。
四、团意险方案为什么不能 “一刀切”?
企业在选择团意险时,最容易犯的错误是只比较价格,而忽略岗位风险差异。
事实上,不同岗位的意外风险差异很大。办公室行政人员、销售人员、生产工人、施工人员、外勤司机、高空作业人员,他们面临的风险类型和风险等级并不相同。
因此,一份合理的团意险方案,应当至少考虑以下因素:
行业属性。 建筑、制造、物流等行业的风险特点不同,保险方案也应有所区别。
岗位类别。 是否有高空作业、有限空间作业、动火作业、驾驶作业、重型设备操作等,都会影响风险评估。
员工人数与年龄结构。 人数越多,风险分散能力越强;年龄结构不同,医疗和伤残发生率也会有差异。
保额需求。 保额并非越高越好,而应与员工收入、岗位风险、事故可能造成的损失相匹配。
医疗保障范围。 意外医疗是否覆盖门诊、住院、手术、药品,是否限制社保范围,都会影响实际赔付效果。
理赔服务效率。 发生事故后,企业和员工最关心的是能否快速报案、顺利提交资料、及时获得理赔结果。
五、太平洋保险团意险如何帮助企业?
太平洋保险团意险面向企业客户,提供涵盖意外伤害、意外医疗、伤残保障、住院津贴和紧急救援等内容的综合保障方案,并可根据企业实际情况进行组合设计。
1. 方案设计更贴近企业风险
企业可以根据行业特点、岗位风险和员工结构,选择不同的保障组合。对于风险较高的岗位,可以配置较高保额;对于医疗需求较突出的员工群体,可以强化意外医疗和住院津贴责任。
这种分层设计,比简单购买统一保额更符合企业实际需求。
2. 帮助企业提升员工福利体系
团意险是企业福利体系的重要组成部分。在基本社保之外,补充团体意外保障,可以让员工感受到企业的关怀,也有助于增强团队归属感。
对于人才竞争较激烈的行业,一份清晰、完善的团意险方案,还能成为企业吸引和保留人才的辅助因素。
3. 事故处理更规范
员工发生意外后,企业需要处理医疗救治、家属沟通、费用补偿、事故调查等一系列问题。保险公司的介入,可以帮助企业明确流程、整理资料、协调医疗和理赔事项,减少企业在突发事件中的混乱感。
4. 理赔服务更注重体验
团意险的价值,最终要通过理赔来体现。太平洋保险团体意外保险通常强调理赔流程的清晰性和服务响应能力,帮助企业和员工更快理解所需材料、办理步骤和赔付标准。
六、企业配置团意险时,应重点关注哪些细节?
第一,保障范围是否覆盖真实风险
企业要认真梳理员工岗位,尤其是是否包含高空、井下、有限空间、驾驶、重型机械操作等风险岗位。如果高风险岗位没有被纳入保障或保额不足,事故发生后仍可能出现保障缺口。
第二,意外医疗条件是否合理
重点关注医疗费用是否包含门诊、住院、手术、药品,是否有免赔额,报销比例是多少,是否限定社保范围。这些条款直接关系到员工实际能获得多少补偿。
第三,伤残评定标准是否清晰
伤残保险金通常与伤残等级挂钩。企业在购买团意险时,应了解伤残评定依据、给付比例、申请材料和处理流程,避免发生事故后产生理解分歧。
第四,员工变动是否便于管理
对于人员流动较大的企业,团意险应支持员工名单变更、新增、离职和替换。如果操作过于复杂,会增加企业行政和 HR 的管理成本。
第五,理赔流程是否足够透明
企业在选择团意险时,不应只看宣传材料,还应了解理赔所需资料、处理时效、常见拒赔原因和争议处理方式。流程越透明,企业和员工的信任度越高。
七、团意险与雇主责任险有什么区别?
这是很多企业容易混淆的问题。
简单来说,团意险主要保障员工本人因意外事故受到的人身伤害,保险金通常直接惠及员工或其家属;雇主责任险则主要保障企业作为雇主,依法对员工承担的赔偿责任。
在实际经营中,两者并不完全冲突。团意险更强调员工人身伤害保障和福利属性,雇主责任险更强调企业法律赔偿责任。企业可以根据风险状况、预算和管理目标进行组合配置。
但具体是否需要同时配置,以及如何搭配保额和责任范围,需要结合行业、岗位、用工模式和企业风险偏好来判断。
八、如何让团意险真正发挥作用?
一份团意险保单,并不等于企业风险管理已经完成。要让团意险真正发挥作用,还需要企业做好以下几点:
第一,做好风险识别。 定期排查生产、办公、外勤、出差等环节中的安全隐患,减少事故发生概率。
第二,做好员工培训。 让员工了解岗位风险、操作规程、应急处理方法和保险保障内容,避免因无知或疏忽导致事故。
第三,做好事故记录。 发生意外后,企业应及时记录事故经过、医疗情况、费用支出和沟通情况,为后续理赔处理提供依据。
第四,做好理赔跟踪。 保险事故发生后,企业应协助员工及时报案、收集资料、跟进审核,确保理赔流程顺利推进。
第五,做好年度复盘。 根据理赔情况、事故频率和员工结构变化,定期评估团意险方案是否需要调整。
结语
太平洋保险团体意外伤害保险,不是简单的 “员工意外险”,而是企业风险管理和员工福利体系的重要组成部分。
它通过意外伤害、意外医疗、伤残保障、住院津贴和紧急救援等责任,帮助企业在员工意外事故发生后,既保障员工权益,也减轻企业压力。
对于现代企业来说,真正优秀的管理,不仅要关注业务增长,也要关注员工安全。团意险的价值,正在于它把 “以人为本” 的理念,落实到了具体的风险保障和事故服务之中。
当企业愿意为员工的意外风险投入保障时,员工也更愿意将个人安全与企业发展联系在一起。这种双向信任,才是企业长期稳定发展的重要基础。
温馨提示:本文仅作为宣传科普。保险产品请以保险合同条款为准,投保前请仔细阅读保障范围、免责条款等内容。